OD en comptabilité : corriger une imputation de 500 € sans toucher à la banque
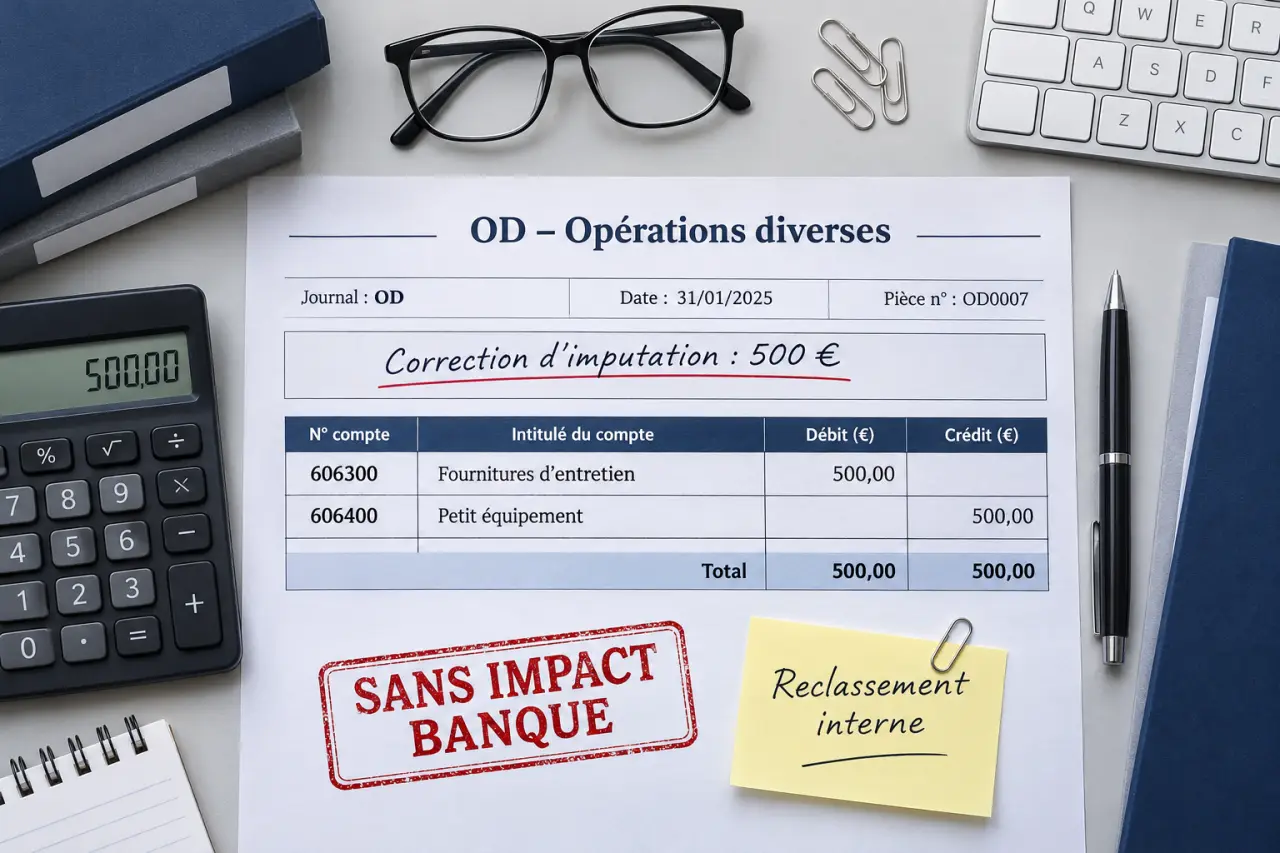
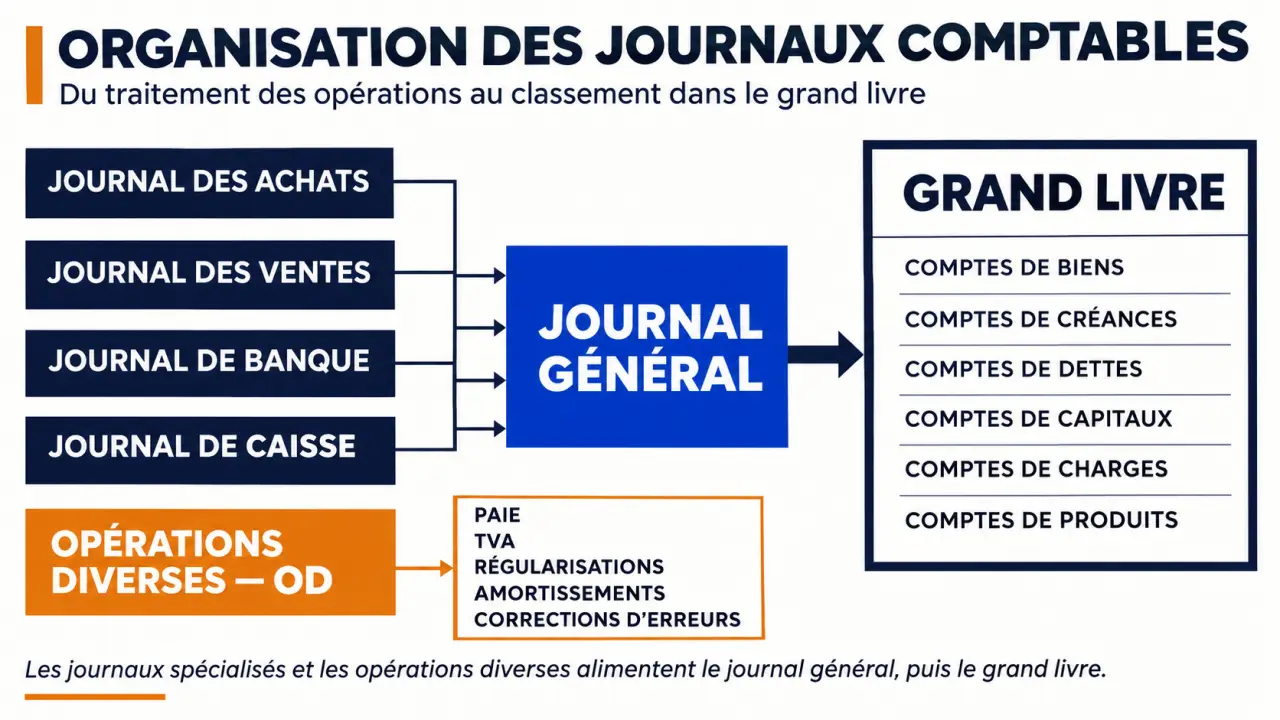
En comptabilité, OD signifie « opérations diverses ». Ces écritures enregistrent les opérations qui ne relèvent pas directement des journaux d’achats, de ventes ou de trésorerie : paie, liquidation de TVA, amortissements, régularisations ou corrections d’erreurs. Elles suivent les mêmes règles que toute écriture comptable : une justification, une date, des comptes adaptés et un total des débits égal au total des crédits.
Choisir le journal selon l’opération, pas selon sa difficulté
Une OD n’est pas une écriture réservée aux situations complexes. C’est une écriture comptable classée dans un journal particulier en raison de sa nature. Une facture fournisseur reste ainsi dans le journal des achats, même si son traitement demande plusieurs comptes.
Le journal des opérations diverses est généralement un journal auxiliaire. Comme les autres journaux auxiliaires, il contribue à l’organisation du journal général. Le grand livre présente ensuite les mouvements regroupés par compte, tous journaux confondus.
| Journal | Opérations à enregistrer | Exemple |
|---|---|---|
| Achats | Factures et avoirs fournisseurs | Achat de fournitures |
| Ventes | Factures et avoirs clients | Prestation facturée |
| Banque | Encaissements et décaissements bancaires | Paiement via le compte 512 |
| Caisse | Mouvements d’espèces | Règlement comptant en espèces |
| OD | Paie, TVA, inventaire et rectifications | Dotation aux amortissements |
Les entreprises soumises à une comptabilité commerciale doivent respecter leurs obligations de tenue comptable. Toutefois, le régime réel ne suffit pas, à lui seul, à définir toutes les règles applicables : la nature de l’activité et le statut comptent aussi. L’organisation en journaux distincts dépend notamment des besoins de l’entreprise ; un journal de paie ou de TVA peut compléter le journal des OD.
Reconnaître les OD courantes et leur effet sur les comptes
Paie et TVA : constater avant de payer
Les OD dites centralisatrices regroupent notamment les éléments issus de la paie ou de la déclaration de TVA. Elles mobilisent souvent des comptes de tiers de classe 4. L’OD de paie constate les rémunérations, les cotisations et les dettes correspondantes ; le virement des salaires est ensuite enregistré en banque. Il ne faut pas comptabiliser une seconde fois les charges au moment du paiement.
Pour la TVA, l’OD de liquidation solde les comptes de TVA concernés afin de constater une TVA à décaisser ou un crédit de TVA. Les comptes 44571 pour la TVA collectée et 445661 pour la TVA déductible, selon les subdivisions du plan de comptes utilisé, peuvent intervenir. Le règlement à l’administration constitue une opération bancaire distincte. Le traitement doit rester cohérent avec le régime de TVA et la déclaration.
Clôture et corrections : des objectifs différents
Les OD de régularisation rattachent les charges et les produits au bon exercice : charges constatées d’avance, factures non parvenues ou produits à recevoir, par exemple. Certaines écritures sont extournées à l’ouverture de l’exercice suivant pour éviter un double enregistrement ; cette extourne doit être prévue selon la nature de l’écriture.
Les amortissements traduisent la consommation des avantages économiques d’une immobilisation. Les provisions répondent, elles, à des risques ou charges dont les conditions de comptabilisation sont réunies. Ces dotations peuvent diminuer le résultat sans provoquer de sortie de trésorerie immédiate. À l’inverse, une OD réparatrice corrige une erreur : son effet dépend des comptes rectifiés, sans modifier nécessairement le résultat global.
Enregistrer une OD avec une justification vérifiable
La saisie commence par l’identification du fait à comptabiliser, non par le choix d’un compte disponible. Un montant équilibré mais mal affecté reste une erreur comptable.
Le Plan comptable général français en référence : Consultez le règlement n° 2014-03 de l’Autorité des normes comptables relatif aux comptes annuels et au Plan comptable général.
- Réunir le justificatif : état de paie, déclaration de TVA, tableau d’amortissement, facture ou note de calcul détaillée.
- Déterminer la date : retenir la période concernée et vérifier le rattachement à l’exercice.
- Choisir les comptes : identifier ce qui constitue une charge, un produit, une créance, une dette ou un autre poste du bilan.
- Saisir débit et crédit : chaque écriture doit être équilibrée, même lorsqu’elle comporte plusieurs lignes.
- Documenter et contrôler : renseigner un libellé explicite, référencer la pièce et vérifier les soldes après saisie.
Pour structurer un fichier OD destiné à un import, prévoyez une ligne par mouvement comptable et les colonnes suivantes : code journal, date, numéro d’écriture, référence de pièce, compte, libellé, débit et crédit. Les lignes d’une même écriture doivent partager un identifiant. Le format exact, les séparateurs et les champs obligatoires dépendent du logiciel.
Pensez à chaque OD comme à un satellite en orbite autour de son justificatif : elle doit rester reliée à un document, à une période et à un calcul reproductible. Lors d’une révision, le bon test consiste à parcourir ce trajet dans les deux sens : retrouver la pièce depuis l’écriture, puis reconstituer l’écriture depuis la pièce. Ce contrôle révèle des anomalies qu’un simple équilibre débit-crédit ne détecte pas.
Deux exemples chiffrés pour comprendre la mécanique
Reclasser 500 € de fournitures en frais de déplacement
Supposons qu’une dépense de déplacement de 500 € ait été imputée par erreur au compte 606, réservé aux achats non stockés de matières et fournitures. Si seule l’affectation de la charge est incorrecte, l’OD transfère le montant au compte 6251, sans reprendre le fournisseur, la TVA ni le paiement.
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 6251 | Reclassement en frais de déplacement | 500 € | — |
| 606 | Annulation de l’imputation erronée | — | 500 € |
Le total des charges reste identique : seule leur répartition change. Le compte 512 ne doit pas intervenir, puisque la banque ne subit aucun nouveau mouvement. Le libellé doit renvoyer à l’écriture initiale et à sa pièce justificative.
Constater une TVA à décaisser
Dans un exemple simplifié, une période présente 2 000 € de TVA collectée et 800 € de TVA déductible sur autres biens et services, sans crédit antérieur ni autre ajustement. L’OD de liquidation constate une dette de 1 200 €.
| Compte | Débit | Crédit |
|---|---|---|
| 44571 — TVA collectée | 2 000 € | — |
| 445661 — TVA déductible | — | 800 € |
| 44551 — TVA à décaisser | — | 1 200 € |
Cette écriture suppose que les montants concordent avec la déclaration. Le paiement sera enregistré séparément par le débit du compte 44551 et le crédit du compte 512.
Sécuriser la validation et l’automatisation
Avant validation, contrôlez l’absence de doublon, le bon exercice, la pertinence des comptes et la présence des justificatifs. Pour une correction, conservez la référence de l’écriture initiale : une écriture validée ne se corrige pas en effaçant sa trace, mais par une écriture rectificative adaptée.
Un logiciel comptable peut automatiser les imports de paie, les amortissements ou certaines extournes. Il ne garantit cependant ni la bonne imputation ni la validité du calcul. Vérifiez les correspondances entre comptes avant chaque nouvel import et rapprochez les totaux avec les états d’origine.
Enfin, faites examiner les OD inhabituelles, les provisions et les corrections touchant un exercice clos par un professionnel. L’objectif n’est pas seulement d’obtenir une écriture équilibrée, mais de produire des comptes justes, explicables et vérifiables.