Tableau de bord comptable : 6 à 10 indicateurs pour décider sans se noyer dans les chiffres
Un tableau de bord comptable rassemble les indicateurs nécessaires pour suivre la rentabilité, la trésorerie et l’activité de l’entreprise. Il permet de comparer les résultats aux objectifs et de repérer les écarts avant de décider. Pour le construire, partez des décisions à prendre, sélectionnez quelques indicateurs fiables, puis organisez leur mise à jour.
Un outil de décision, pas une comptabilité miniature
Le tableau de bord comptable transforme les écritures et les données de gestion en une vue synthétique de la situation. Il répond à des questions concrètes : l’activité dégage-t-elle une marge suffisante ? Les clients règlent-ils à temps ? Peut-on financer une embauche sans fragiliser la trésorerie ? Contrairement aux comptes annuels, il accompagne le pilotage en cours d’exercice.
Les appellations se recoupent, mais leur périmètre diffère. Le tableau de bord comptable s’appuie principalement sur la comptabilité. Le tableau financier approfondit les équilibres de financement et les flux de trésorerie. Le tableau de bord de gestion élargit l’analyse aux données opérationnelles : commandes, production, rendez-vous ou stocks. Le reporting désigne plutôt la restitution périodique de ces informations à leurs destinataires.
Commencez par 2 ou 3 objectifs de pilotage. La méthode SMART aide à les rendre spécifiques, mesurables, atteignables, réalistes et définis dans le temps. Réduire les coûts opérationnels de 5 % d’ici la fin de l’année fiscale ou augmenter le chiffre d’affaires de 10 % au prochain trimestre sont des exemples à adapter à votre situation, pas des objectifs universels.
Retenir les indicateurs qui éclairent vos priorités
Une sélection de 6 à 10 indicateurs constitue un bon point de départ. Chaque KPI, ou indicateur clé de performance, doit répondre à une question et pouvoir déclencher une action. Un chiffre intéressant mais sans conséquence pratique n’a pas nécessairement sa place dans la synthèse.
| Indicateur | Calcul ou contenu | Décision éclairée |
|---|---|---|
| Chiffre d’affaires | Ventes de la période, hors taxes lorsque pertinent | Ajuster les efforts commerciaux |
| Marge commerciale | Ventes de marchandises HT − coût d’achat des marchandises vendues | Revoir les prix ou les achats |
| Résultat d’exploitation | Produits d’exploitation − charges d’exploitation | Évaluer la rentabilité de l’activité courante |
| Trésorerie disponible | Soldes bancaires et caisse mobilisables | Organiser les prochains règlements |
| Créances échues | Montant des factures clients dont l’échéance est dépassée | Prioriser les relances |
| BFR d’exploitation | Stocks + créances d’exploitation − dettes d’exploitation | Identifier l’argent immobilisé dans le cycle d’activité |
| Poids de la masse salariale | Charges de personnel ÷ chiffre d’affaires × 100 | Suivre l’équilibre entre effectifs et activité |
Adaptez ensuite la sélection au métier. Un commerce surveillera la rotation des stocks ; une entreprise de services, la marge par mission ; un cabinet libéral, les actes réalisés et les encaissements. Pour une activité sans marchandises, définissez une marge adaptée aux coûts directement liés aux prestations plutôt que de reprendre mécaniquement la marge commerciale.
Un retard de facturation peut être le germe d’une tension de trésorerie encore invisible sur le compte bancaire. Suivre les prestations terminées mais non facturées révèle cette « réserve d’encaissements » bloquée en amont. Associez leur montant à un responsable et à une date de facturation : vous agissez sur la cause du décalage, au lieu d’attendre qu’il apparaisse dans les impayés.
Construire un modèle fiable, de la donnée à l’alerte
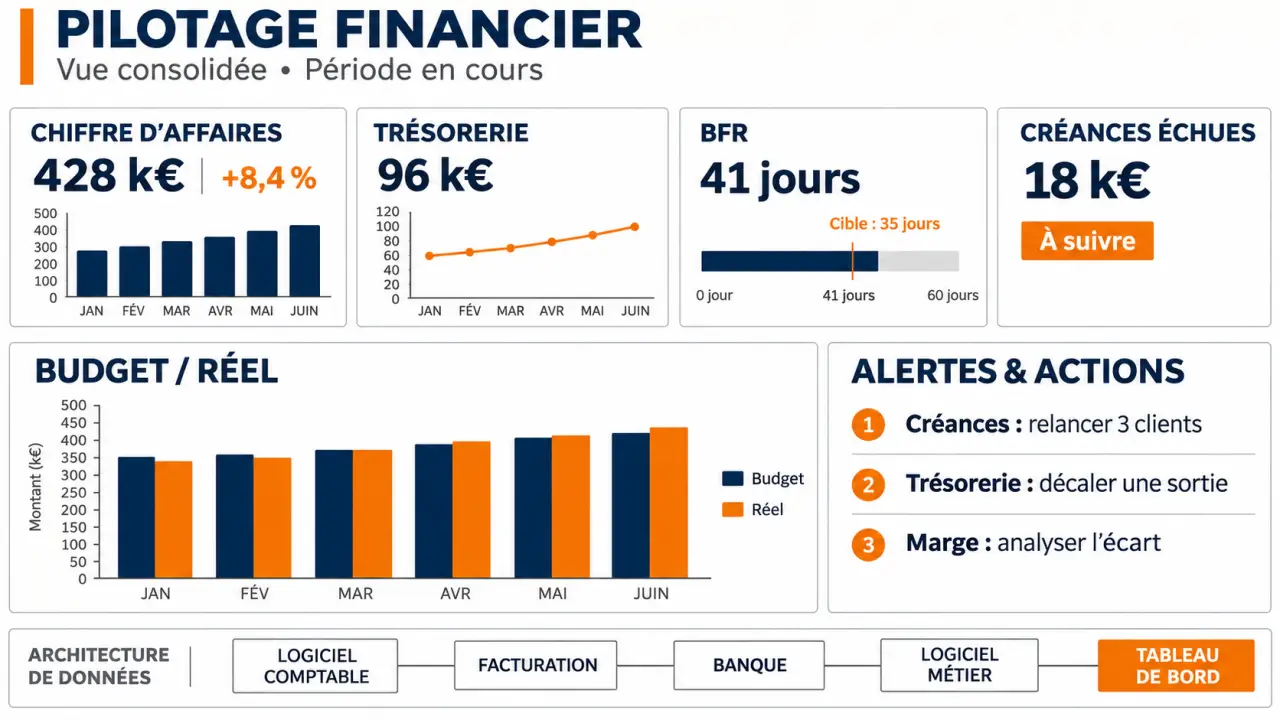
Un tableau séduisant reste trompeur si les données sont incomplètes. Avant de créer les graphiques, définissez le circuit de l’information : logiciel comptable pour les charges, facturation pour les créances, banque pour les soldes et logiciel métier pour l’activité. Chaque indicateur doit avoir une définition stable, une source identifiée et un responsable de validation.
- Organisez les données : prévoyez des onglets ou espaces distincts pour les revenus, dépenses, trésorerie, budget et synthèse des KPI.
- Fixez les règles : précisez les montants HT ou TTC, les dates retenues, le périmètre et les formules.
- Contrôlez les imports : recherchez les doublons, les écritures manquantes et les écarts avec les documents d’origine.
- Testez une période connue : rapprochez les résultats du tableau de ceux validés en comptabilité.
- Définissez les alertes : associez chaque seuil à une action et à une personne chargée de l’exécuter.
Le rythme doit suivre le besoin : un suivi hebdomadaire peut convenir à la trésorerie et aux relances, tandis qu’une analyse mensuelle convient souvent aux marges et au résultat. Une connexion en temps réel n’efface pas le délai de saisie comptable. Affichez la date de dernière mise à jour et signalez les chiffres provisoires.
Protégez également les informations : limitez les accès aux personnes concernées, distinguez consultation et modification, sauvegardez les fichiers et conservez la trace des corrections. Un montant de paie détaillé n’a pas à être accessible à tous les lecteurs du tableau.
Lire les écarts pour choisir une action concrète
Une présentation utile montre le mois courant, le cumul depuis le début de l’exercice, le budget et la période comparable de l’année précédente. Distinguez le budget initial, qui matérialise l’objectif, du prévisionnel actualisé, qui intègre les événements récents. Modifier le budget pour masquer un écart empêche de comprendre ce qui s’est passé.
Voici un exemple fictif de lecture mensuelle, reproductible dans un tableur :
| Indicateur | Budget | Réel | Écart |
|---|---|---|---|
| Chiffre d’affaires HT | 50 000 € | 45 000 € | −10 % |
| Charges d’exploitation | 40 000 € | 39 000 € | −2,5 % |
| Créances échues | 5 000 € | 9 000 € | +80 % |
Les charges baissent, mais moins vite que les ventes : cette économie ne suffit donc pas à préserver la rentabilité. Il faut rechercher un effet volume, un effet prix ou un changement dans les prestations vendues. En parallèle, la hausse des créances échues appelle une vérification des litiges et des relances ciblées. Le résultat comptable ne doit jamais être confondu avec l’argent disponible.
Réservez les courbes aux évolutions, les barres aux comparaisons et les tableaux aux valeurs précises. Un code couleur doit être accompagné d’un libellé explicite. Visez une synthèse dont les alertes principales se comprennent en moins de 30 secondes, puis ajoutez un commentaire : cause probable, action retenue, responsable et échéance.
Choisir l’outil selon les flux, pas selon les graphiques
Le bon outil dépend surtout du nombre de sources, du volume de données et du temps consacré aux contrôles. Comparez le coût total : abonnement éventuel, paramétrage, maintenance, formation et préparation des données.
- Excel ou Google Sheets : adaptés pour démarrer avec un périmètre limité. Ils offrent une grande souplesse, mais nécessitent de protéger les formules et de maîtriser les versions.
- Logiciel comptable ou métier : pertinent lorsque les indicateurs attendus sont déjà intégrés. Vérifiez les exports, les possibilités de personnalisation et les connexions bancaires.
- Solution BI : utile pour croiser plusieurs logiciels, suivre plusieurs entités et automatiser les restitutions. Elle demande une structuration rigoureuse des données et des droits d’accès.
L’expert-comptable et le DAF externe ne sont pas des alternatives techniques au logiciel : ils complètent son usage. Le premier aide notamment à fiabiliser l’interprétation comptable ; le second peut structurer les budgets, les prévisions et les routines de pilotage. Le tableau ne remplace ni leurs analyses personnalisées ni les obligations comptables et fiscales.
Avant de choisir une solution, demandez une démonstration sur vos propres cas : import d’un fichier, contrôle d’un indicateur, actualisation et partage sécurisé. Le test décisif reste simple : ce tableau vous aide-t-il à prendre une décision que vous auriez autrement retardée ?