Charges de SARL : distinguer le coût réel, les impôts et le revenu du gérant
Les charges d’une SARL regroupent les dépenses d’activité, les cotisations sociales et certains impôts. Leur montant dépend surtout du métier exercé, des effectifs, du statut du gérant et du bénéfice réalisé. Il n’existe donc pas de pourcentage unique à appliquer au chiffre d’affaires. Pour établir un budget fiable, il faut séparer ce qui réduit le résultat, ce qui sort de la trésorerie et ce qui relève personnellement des associés.
Identifier les dépenses sans confondre charge et décaissement
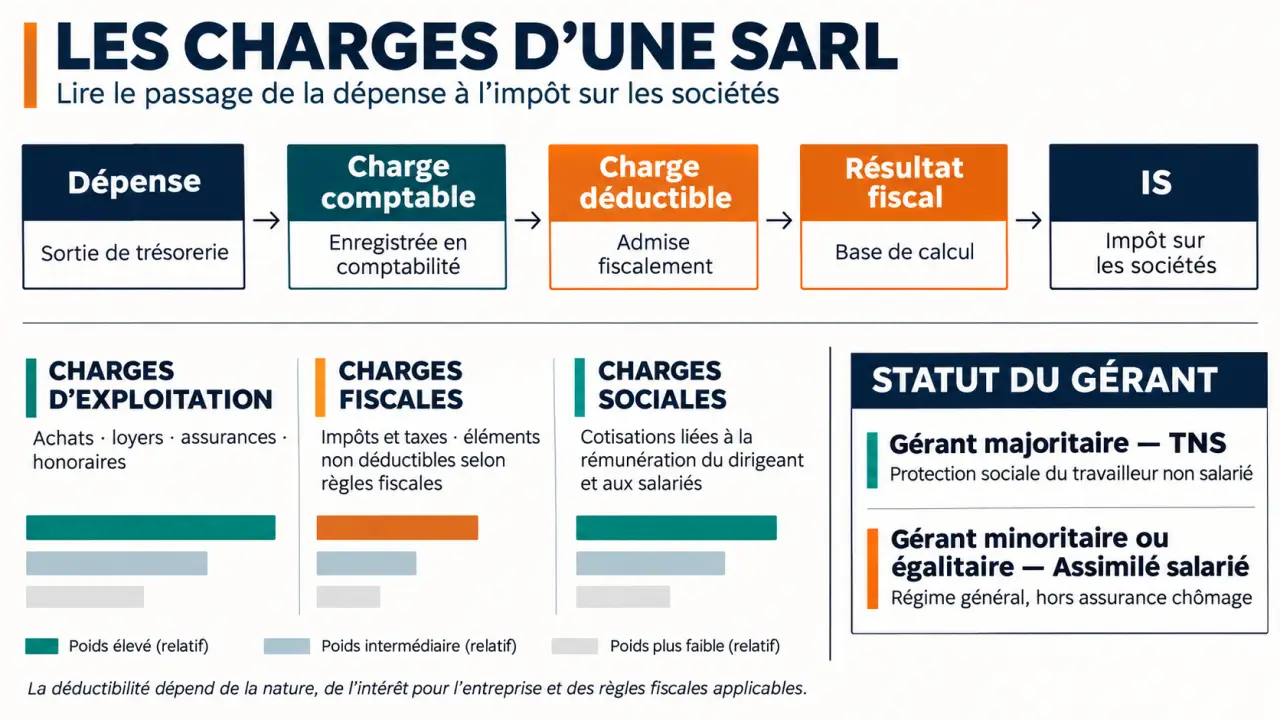
Une charge comptable correspond à une consommation ou à un coût rattaché à l’exercice. Elle n’est pas nécessairement payée immédiatement, ni automatiquement déductible fiscalement. À l’inverse, une sortie d’argent n’est pas toujours une charge : rembourser le capital d’un emprunt diminue la trésorerie, mais seuls les intérêts et frais associés constituent généralement des charges.
Testez vos connaissances sur les charges d’une SARL
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
- Fonctionnement : loyers, énergie, assurances, logiciels, honoraires comptables, frais bancaires et communication.
- Production et ventes : achats de marchandises, matières premières, sous-traitance, transport et commissions.
- Personnel : rémunérations, cotisations patronales et frais professionnels justifiés.
- Financement et équipements : intérêts d’emprunt et amortissements des immobilisations.
- Création : annonce légale, immatriculation, rédaction des statuts et accompagnement, dont le traitement comptable doit être vérifié.
Pour être déductible, une dépense doit notamment servir l’intérêt de l’entreprise, être justifiée et correctement comptabilisée. Les dépenses personnelles du dirigeant et les amendes ne deviennent pas déductibles parce que la société les paie. Certains frais, notamment liés aux véhicules, font aussi l’objet de restrictions.
Regardez chaque dépense à travers un prisme à trois faces : rentabilité, fiscalité, liquidité. Acheter une machine mobilise immédiatement de l’argent, mais son coût est généralement réparti par amortissement. Une facture fournisseur peut réduire le résultat avant son paiement. Cette lecture évite de croire qu’un bénéfice comptable constitue intégralement une somme disponible pour rémunérer le gérant.
Chiffrer le coût du gérant selon son statut social
Le gérant majoritaire relève du régime des travailleurs non salariés, ou TNS. Le gérant minoritaire ou égalitaire rémunéré relève du régime général comme assimilé salarié, sans assurance chômage au titre de son mandat. La majorité s’apprécie en tenant compte notamment des parts du conjoint ou partenaire de Pacs et des enfants mineurs ; une cogérance peut également modifier l’analyse.
| Situation | Régime social | Repère budgétaire |
|---|---|---|
| Gérant majoritaire de SARL | TNS | Environ 40 % à 45 % de la rémunération nette en cotisations |
| Gérant minoritaire ou égalitaire rémunéré | Assimilé salarié | Coût à calculer avec les cotisations salariales et patronales |
| Président de SAS ou SASU rémunéré | Assimilé salarié | Environ 65 % à 80 % du net versé en cotisations totales |
| Gérant associé unique d’EURL | TNS | Assiette dépendant notamment du régime fiscal |
Ces pourcentages sont des ordres de grandeur, pas des taux forfaitaires. Pour 1 000 € nets, le budget indicatif atteint ainsi 1 400 € à 1 450 € pour un gérant majoritaire, contre 1 650 € à 1 800 € pour un président de SAS. Le calcul réel dépend de l’assiette sociale, des exonérations et de la situation du dirigeant.
Sans rémunération, le gérant majoritaire reste en principe redevable de cotisations minimales. Le gérant minoritaire ou égalitaire non rémunéré ne paie généralement pas de cotisations sur son mandat, mais celui-ci ne lui ouvre alors pas de droits sociaux. Pour les salariés, le budget employeur additionne salaire brut et cotisations patronales, après les éventuels allègements.
Calculer les impôts sans traiter la TVA comme un coût systématique
IS par défaut, IR sur option
La SARL relève par défaut de l’impôt sur les sociétés. Le taux normal est de 25 % du résultat fiscal. Le taux réduit de 15 % s’applique jusqu’à 42 500 € de bénéfice, pour un exercice de douze mois, sous conditions : chiffre d’affaires n’excédant pas 10 000 000 €, capital entièrement libéré et détention d’au moins 75 % par des personnes physiques, directement ou selon les conditions prévues pour une détention indirecte.
L’option temporaire pour l’IR dure 5 exercices. Elle concerne, sous conditions, les sociétés créées depuis moins de 5 ans, comptant moins de 50 salariés et présentant un chiffre d’affaires ou un total de bilan inférieur à 10 000 000 €. Des conditions d’activité et de détention des droits de vote s’ajoutent : au moins 50 % par des personnes physiques et 34 % par les dirigeants et leur foyer fiscal. La SARL de famille bénéficie d’un dispositif distinct pour certaines activités.
À l’IR, les associés sont imposés sur leur quote-part de résultat, même sans distribution. À l’IS, la rémunération du gérant peut être déduite lorsqu’elle correspond à un travail effectif et n’est pas excessive ; l’IS lui-même n’est pas déductible du résultat fiscal.
TVA, CFE et autres taxes
Lorsque la TVA est récupérable, elle ne constitue normalement pas une charge : la société reverse la différence entre TVA collectée et TVA déductible. En franchise en base, elle ne facture pas la TVA, mais ne récupère généralement pas celle de ses achats. Il faut donc construire le budget hors taxes ou toutes taxes comprises selon la situation.
La CFE dépend notamment de la commune et des locaux utilisés ; l’année de création bénéficie en principe d’une exonération. D’autres prélèvements peuvent s’ajouter selon l’activité, les véhicules, les effectifs ou le chiffre d’affaires. Le régime de TVA doit être examiné séparément du régime d’imposition des bénéfices.
Construire un budget annuel et programmer les déclarations
Commencez par les charges fixes, puis ajoutez les coûts variables, le personnel et le coût complet du gérant. Calculez ensuite le résultat fiscal en corrigeant le résultat comptable des réintégrations et déductions nécessaires. Enfin, établissez un calendrier de trésorerie intégrant investissements, emprunts, TVA et impôts.
Simulateur officiel de comparaison des régimes sociaux : Comparez les cotisations sociales et la CSG déductible selon votre statut grâce à l’outil officiel de l’Urssaf.
Exemple simplifié : une SARL réalise 120 000 € de chiffre d’affaires hors taxes. Ses autres charges déductibles atteignent 50 000 €, et la rémunération du gérant avec ses cotisations coûte 42 000 €. Le résultat fiscal ressort à 28 000 €, en supposant l’absence d’autres corrections. Si toutes les conditions du taux réduit sont réunies, l’IS atteint 4 200 €, laissant 23 800 € de résultat après impôt, sans préjuger de la trésorerie disponible.
- Chaque mois : rapprocher les factures, suivre les paiements et provisionner les charges sociales.
- Aux échéances fiscales : déclarer la TVA selon le régime applicable et payer les acomptes éventuels.
- À la clôture : préparer les comptes, la liasse fiscale et les régularisations sociales.
La déclaration de résultat est télétransmise, en principe dans les 3 mois de la clôture, avec un calendrier particulier pour les exercices clos au 31 décembre. L’IS comporte généralement 4 acomptes, aux 15 mars, 15 juin, 15 septembre et 15 décembre, puis un solde. Il n’y a notamment pas d’acomptes au premier exercice ou lorsque l’IS de référence est inférieur à 3 000 €. Vérifiez les échéances dans l’espace professionnel fiscal.
Réduire les coûts sans sacrifier protection sociale et trésorerie
Les premiers leviers sont opérationnels : supprimer les abonnements inutilisés, négocier les achats, suivre les marges et documenter les frais professionnels. Dépenser pour déduire n’est pas économiser : une charge de 100 € ne réduit l’IS que de 15 € ou 25 € selon le taux applicable.
L’arbitrage rémunération-dividendes mérite ensuite une simulation. Les dividendes ne sont pas déductibles du résultat et supposent un bénéfice distribuable. Pour le gérant majoritaire, la fraction dépassant 10 % du capital social, des primes d’émission et des comptes courants concernés entre dans l’assiette des cotisations sociales, selon les règles applicables au dirigeant et à sa famille.
Avec 10 000 € de capital, sans autre élément dans cette base, le seuil représente donc 1 000 €. Comparer seulement l’impôt personnel serait trompeur : il faut intégrer l’IS déjà payé, les cotisations, les droits à la retraite et la couverture prévoyance. Un expert-comptable peut chiffrer plusieurs scénarios pour retenir un revenu soutenable, plutôt qu’un montage simplement moins coûteux à court terme.