Simulation CFE : le taux communal ne suffit pas à prévoir la facture
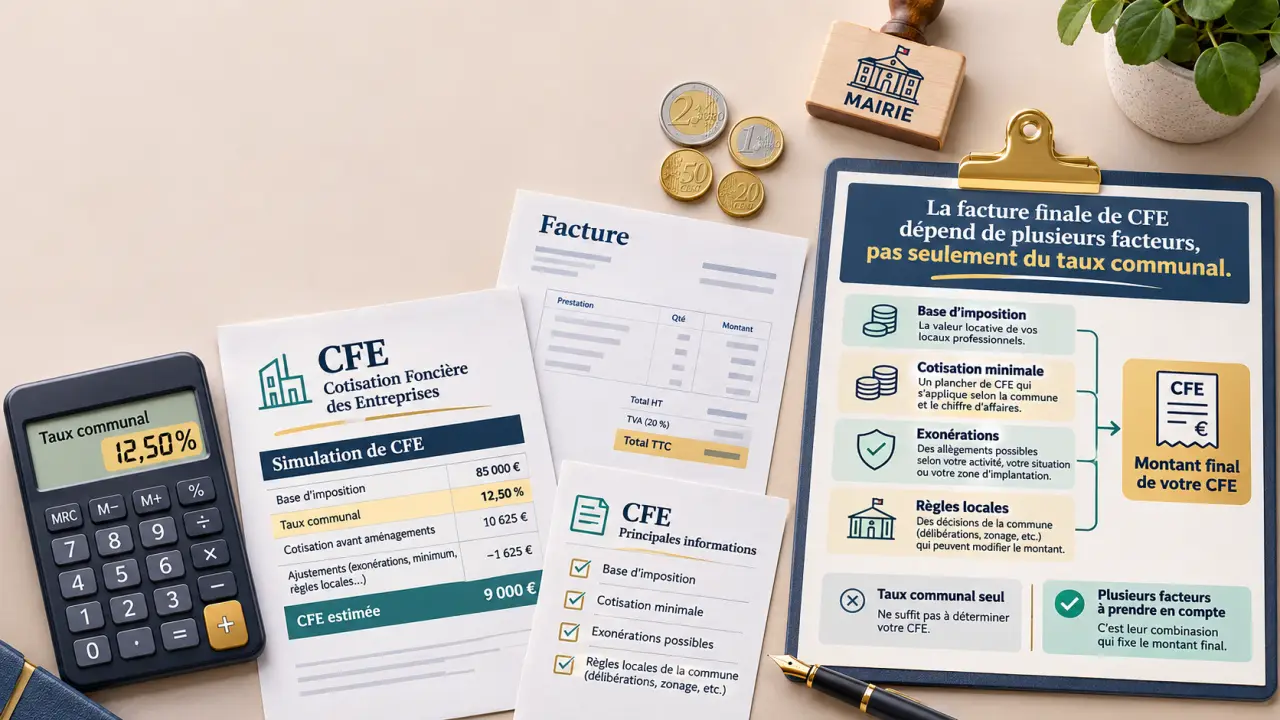
Pour estimer votre cotisation foncière des entreprises, multipliez votre base d’imposition par le taux de CFE applicable dans votre commune. La difficulté consiste à retenir la bonne base : valeur locative des locaux ou base minimale locale. Votre chiffre d’affaires de référence, votre date de création et les exonérations éventuelles peuvent ensuite modifier le résultat. Voici les éléments à réunir et deux calculs concrets pour préparer votre budget.
Les quatre informations à réunir avant une simulation CFE
La CFE est un impôt local qui concerne, en principe, les activités professionnelles non salariées exercées habituellement. Entreprise individuelle, micro-entreprise et société peuvent donc être concernées. Elle constitue, avec la CVAE, la contribution économique territoriale, ou CET : ces sigles ne désignent pas trois impôts à additionner.
Pour obtenir une estimation exploitable, préparez les informations suivantes :
- La commune d’implantation : elle permet d’identifier le taux et la base minimale applicables, fixés par la commune ou l’intercommunalité compétente.
- Le chiffre d’affaires hors taxes de N-2 : il détermine notamment la tranche utilisée pour la base minimale.
- La situation immobilière : local professionnel, activité au domicile, domiciliation ou interventions chez les clients.
- La date de création et les exonérations possibles : elles peuvent rendre inutile un calcul standard.
N-2 correspond à la deuxième année précédant l’année d’imposition. Pour une entreprise récente, des règles particulières s’appliquent : ne saisissez pas artificiellement un chiffre d’affaires nul dans un simulateur qui ne prévoit pas votre situation.
Votre précédent avis de CFE est un bon point de départ : il indique notamment la base retenue et les taux appliqués. Pour une première estimation, demandez les éléments manquants à votre service des impôts des entreprises, plutôt que de choisir un taux moyen national.
Valeur locative ou base minimale : choisir le bon point de départ
Avec un local, le loyer payé n’est pas la base fiscale
La CFE repose sur la valeur locative fiscale des biens immobiliers utilisés pour l’activité, qu’ils soient loués ou possédés. Cette valeur ne correspond pas nécessairement au loyer annuel inscrit dans votre bail. Elle est déterminée selon les règles fiscales applicables aux locaux et tient généralement compte des biens utilisés pendant la période de référence N-2.
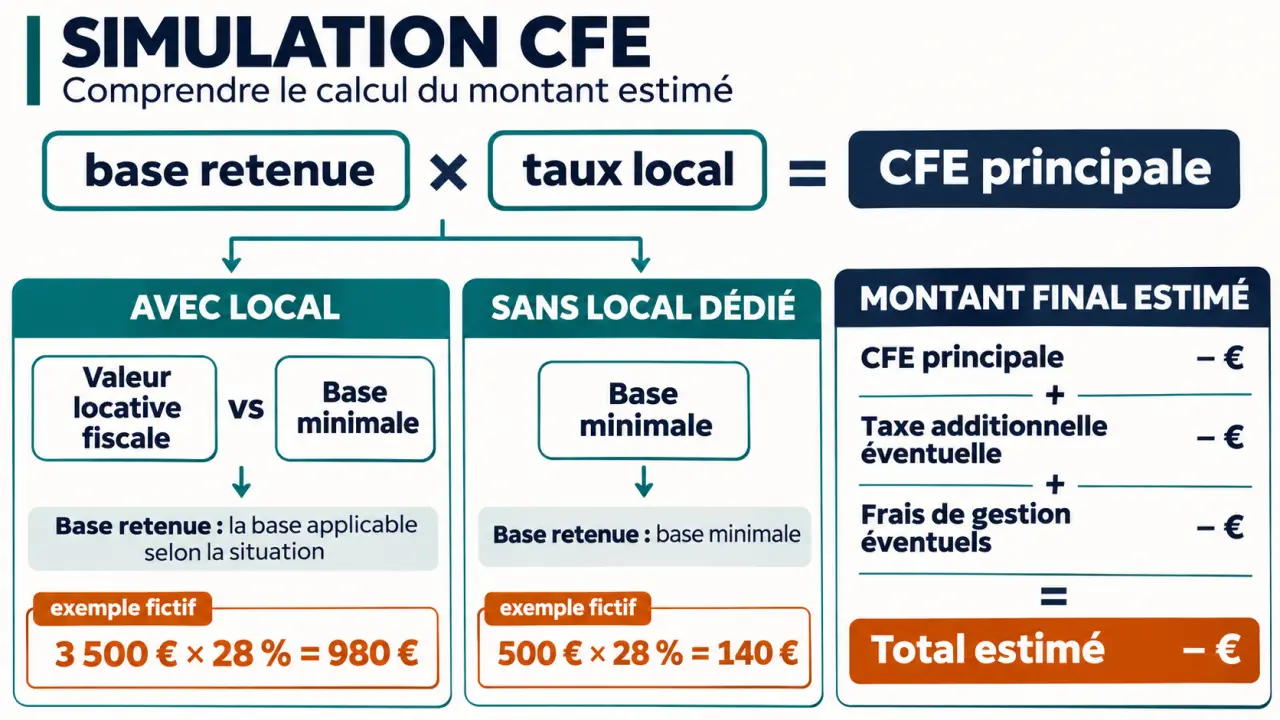
Pour une estimation courante concernant un établissement unique, comparez la base nette liée aux locaux à la base minimale applicable. Si la première est inférieure à la seconde, la cotisation minimum peut s’appliquer. Les réductions et exonérations doivent toutefois être examinées avant de retenir définitivement une base.
À domicile ou chez les clients, une CFE reste possible
Un graphiste travaillant dans son logement ou un consultant intervenant exclusivement chez ses clients n’est pas automatiquement exonéré. En l’absence de locaux imposables suffisants, la CFE peut être calculée sur une base minimale. La domiciliation administrative ne supprime donc pas, à elle seule, cet impôt.
Cette base est fixée localement dans les limites d’un barème national, selon la tranche de chiffre d’affaires. Une base minimale de 500 € ne signifie pas une facture de 500 € : il faut encore lui appliquer le taux local. Les limites nationales étant revalorisées, utilisez le barème de l’année simulée, pas celui d’un ancien article.
En présence de plusieurs établissements, évitez de multiplier simplement le montant du siège par leur nombre. Chaque implantation peut avoir ses propres locaux et taux ; la cotisation minimum obéit également à des règles spécifiques liées à l’établissement principal.
Deux exemples pour passer de la base au montant estimé
La formule de départ est simple : CFE principale = base retenue × taux local. Les exemples suivants utilisent volontairement une même commune fictive, avec un taux de 28 % et une base minimale de 500 €, afin d’isoler l’effet des locaux.
| Élément du calcul | Boulangerie avec local | Graphiste sans local dédié |
|---|---|---|
| Valeur locative fiscale | 3 500 € | Inférieure à la base minimale |
| Base minimale locale | 500 € | 500 € |
| Base retenue | 3 500 € | 500 € |
| Taux local | 28 % | 28 % |
| CFE principale estimée | 980 € | 140 € |
Ces montants ne représentent pas nécessairement le total à payer. Une taxe additionnelle destinée aux chambres de commerce et d’industrie peut s’ajouter lorsqu’elle est applicable. Avec une hypothèse de 1,12 %, puis des frais de gestion de 1 % sur l’ensemble, le calcul indicatif donne :
- Pour la boulangerie : 980 € + 10,98 € + 9,91 €, soit environ 1 001 €.
- Pour le graphiste : 140 € + 1,57 € + 1,42 €, soit environ 143 €.
Ces pourcentages ne doivent pas être ajoutés aveuglément à tous les dossiers : l’assujettissement aux taxes consulaires, leurs exonérations et les frais doivent être vérifiés. Un simulateur fiable distingue la cotisation principale, les éléments additionnels et le total, tout en affichant ses hypothèses.
Pour comparer deux communes, calculez toujours base locale × taux local. Un taux plus faible peut être compensé par une base minimale plus élevée. Une comparaison fondée uniquement sur le pourcentage peut donc conduire à une mauvaise décision d’implantation.
Les exonérations à vérifier avant de provisionner
L’année civile de création est exonérée de CFE, même si l’activité commence en cours d’année. Il ne s’agit pas d’une exonération pendant douze mois à compter de l’ouverture. La première année d’imposition bénéficie ensuite, en principe, d’une réduction de moitié de la base, dont l’articulation avec la cotisation minimum doit être vérifiée.
Le seuil de 5 000 € HT demande une attention particulière : les entreprises dont le chiffre d’affaires de référence n’excède pas ce montant sont exonérées de la cotisation minimum. Cette règle ne doit pas être transformée en exonération générale de toute CFE lorsqu’une entreprise dispose de locaux imposables.
D’autres exonérations dépendent de l’activité exercée ou de la localisation. Certaines sont permanentes, d’autres temporaires, soumises à une délibération locale ou à une demande. Vérifiez les conditions précises auprès du service des impôts des entreprises : le statut de micro-entrepreneur ne constitue pas, à lui seul, un motif d’exonération.
Avant de chercher à réduire le taux, contrôlez donc les éléments qui déterminent votre droit : nature réelle de l’activité, date de création, chiffre d’affaires de référence et implantation. Une exonération applicable mais non prise en compte peut peser davantage qu’un écart de taux entre deux communes.
Transformer l’estimation en budget et contrôler l’avis
La déclaration initiale de CFE, généralement effectuée avec le formulaire 1447-C-SD, doit être déposée au plus tard le 31 décembre de l’année de création, même lorsque cette année est exonérée. Signalez également les changements susceptibles d’affecter l’imposition : déménagement, évolution des surfaces ou modification de l’activité, selon les formalités applicables.
Le paiement annuel intervient normalement le 15 décembre. Lorsque la cotisation de l’année précédente excède 3 000 €, un acompte de 50 % est en principe dû au 15 juin, hors mensualisation notamment. Consultez votre espace professionnel fiscal : l’estimation ne remplace ni l’avis ni son échéancier.
Votre simulation peut servir de vigie budgétaire : conservez séparément la base, le taux et les exonérations retenues, plutôt qu’un simple total. À réception de l’avis, vous pourrez repérer l’origine d’un écart : hausse de base, changement de taux ou avantage manquant. Cette lecture permet de distinguer une évolution normale d’un point à faire vérifier.
Enfin, actualisez votre estimation chaque année. Seul l’avis établi par l’administration fixe le montant exigible ; votre calcul sert à anticiper la trésorerie et à contrôler sa cohérence.