Nombre de salariés : un même effectif ne vaut pas pour tous les seuils
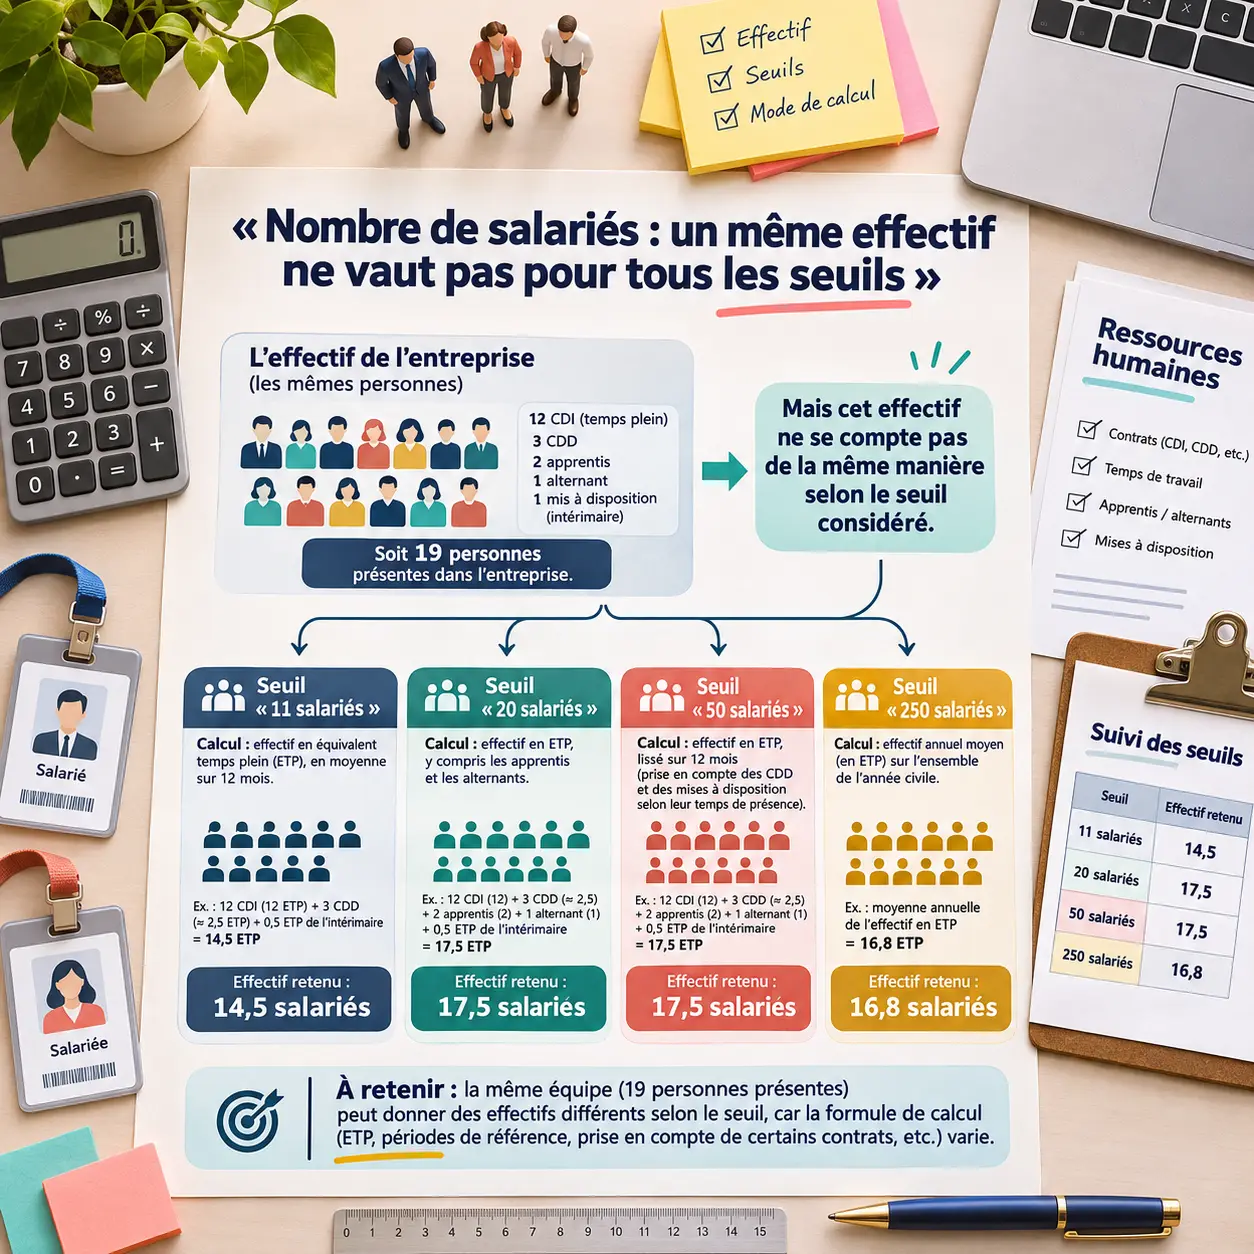
Le nombre de salariés d’une entreprise peut désigner les personnes employées à une date précise, un effectif moyen ou un volume de travail ramené à l’année. Pour déterminer une obligation sociale ou classer une entreprise, ces chiffres ne sont pas interchangeables. Le bon calcul commence donc par l’usage recherché : cotisations, représentation du personnel, catégorie d’entreprise ou analyse statistique.
Choisir le bon effectif avant de compter les salariés
Un décompte des contrats de travail ne suffit pas toujours. Une entreprise employant des salariés à temps partiel ou des saisonniers peut afficher un nombre de personnes supérieur à son effectif en équivalent temps plein. De même, une photographie au dernier jour du mois ne décrit pas nécessairement son activité sur toute l’année.
Testez vos connaissances sur le nombre de salariés
Répondez aux six questions, puis vérifiez chaque réponse pour obtenir une correction immédiate.
| Indicateur | Ce qu’il mesure | Usage principal |
|---|---|---|
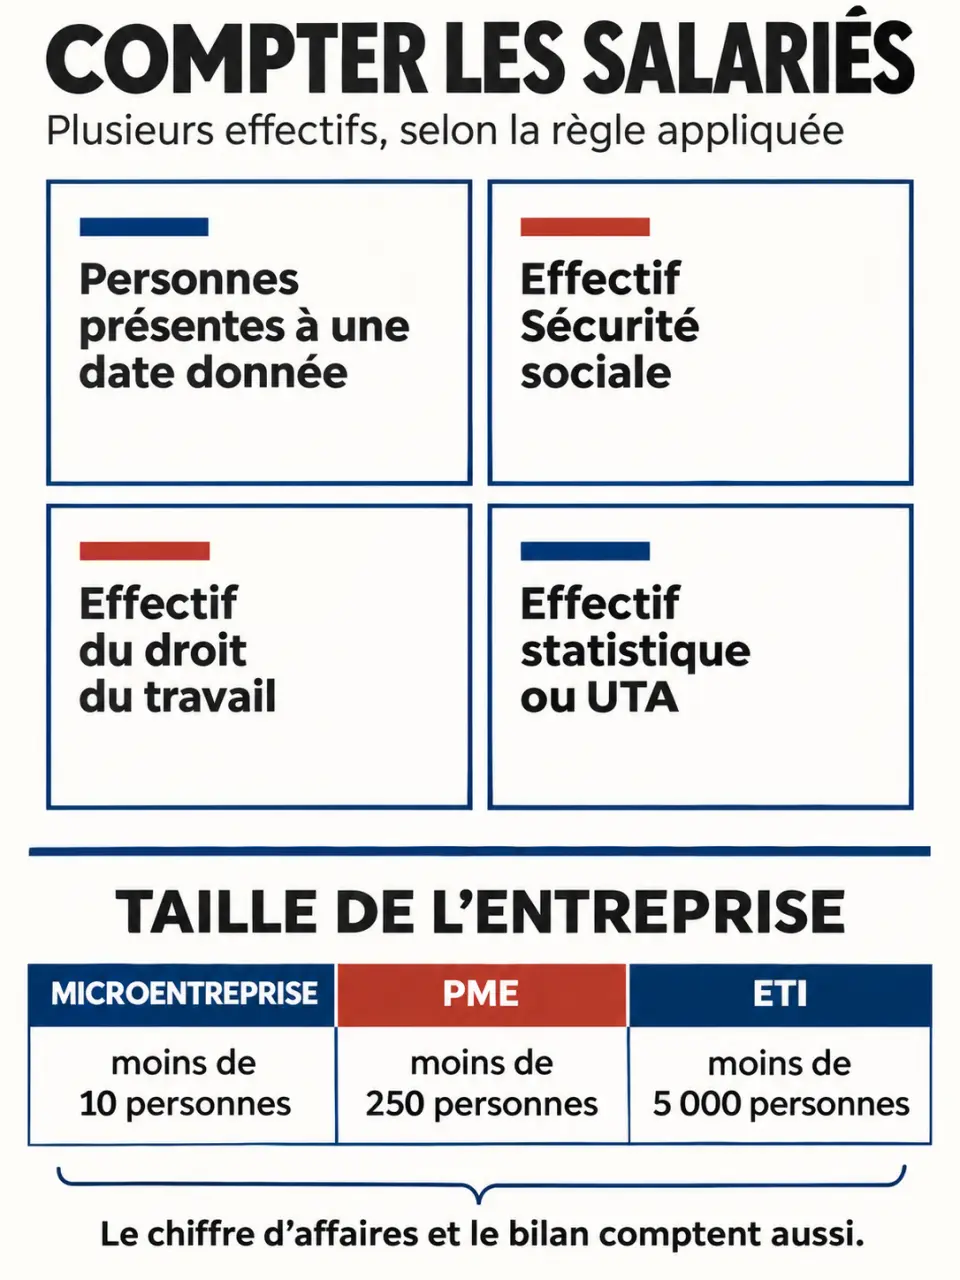
| Nombre de personnes | Salariés présents dans un périmètre à une date donnée | Suivi des équipes |
| Effectif Sécurité sociale | Effectif calculé selon les règles sociales applicables | Cotisations et contributions |
| Effectif du droit du travail | Décompte prévu pour une obligation déterminée | Représentation du personnel et obligations employeur |
| Effectif statistique ou UTA | Personnes ou volume annuel de travail selon la méthode retenue | Comparaisons économiques et classement |
L’effectif Sécurité sociale est généralement calculé au niveau de l’entreprise, en réunissant ses établissements. Pour d’autres dispositifs, le périmètre peut différer. Il faut donc identifier la règle, la période de référence et le périmètre avant de retenir un chiffre.
Attention également au vocabulaire : l’effectif salarié n’englobe pas automatiquement toutes les personnes qui travaillent pour l’entreprise. Un prestataire indépendant n’est pas un salarié ; un dirigeant dit « assimilé salarié » n’est pas nécessairement titulaire d’un contrat de travail.
Compter les contrats, le temps de travail et la présence
Temps plein, temps partiel et contrats courts
Un salarié à temps plein présent toute l’année constitue le cas le plus simple. Le temps partiel impose souvent une proratisation selon la durée contractuelle. Les CDD, saisonniers et salariés entrés ou sortis en cours d’année nécessitent aussi de prendre en compte leur durée de présence, suivant le référentiel applicable.
Pour comprendre l’unité de travail annuelle, ou UTA, prenons un exemple pédagogique : huit personnes à temps plein toute l’année et quatre personnes à mi-temps toute l’année représentent douze personnes physiques, mais dix UTA. Une personne à temps plein pendant six mois représente, dans cette logique simplifiée, une demi-UTA. Ce résultat ne doit pas être repris automatiquement pour une obligation du Code du travail.
Apprentis et remplacements : vérifier les exceptions
Les apprentis sont exclus de certains calculs d’effectif sociaux, mais pas de tous les dénombrements. Ils peuvent notamment être inclus dans les séries statistiques de l’Urssaf selon leur champ méthodologique. Un effectif statistique comprenant des apprentis peut donc différer du chiffre utilisé pour un seuil réglementaire.
Les contrats de remplacement appellent aussi une vigilance particulière : certaines règles évitent de compter simultanément le salarié absent et son remplaçant. Pour les salariés mis à disposition ou intérimaires, ne transposez pas les règles des salariés directement employés sans vérifier le dispositif concerné.
Une activité saisonnière ressemble à une onde : son pic ne décrit pas son niveau moyen. Un recrutement concentré sur l’été peut fortement augmenter l’effectif à une date donnée sans produire la même hausse sur l’année. Pour anticiper un seuil, suivezz donc séparément le pic de présence et la moyenne réglementaire ; vous éviterez de confondre un besoin temporaire de personnel avec une évolution durable.
TPE, PME et ETI : les salariés ne sont qu’un des critères
La classification économique issue du décret du 18 décembre 2008 combine effectif, chiffre d’affaires annuel et total de bilan. Une PME n’est pas uniquement une entreprise de 10 à 250 salariés : la catégorie comprend aussi les microentreprises et son plafond d’effectif est strictement inférieur à 250.
| Catégorie | Effectif | Critères financiers |
|---|---|---|
| Microentreprise, souvent appelée TPE | Moins de 10 personnes | Chiffre d’affaires ou bilan n’excédant pas 2 millions d’euros |
| PME | Moins de 250 personnes | Chiffre d’affaires n’excédant pas 50 millions d’euros ou bilan n’excédant pas 43 millions d’euros |
| ETI | Moins de 5 000 personnes, sans appartenir aux PME | Chiffre d’affaires n’excédant pas 1 500 millions d’euros ou bilan n’excédant pas 2 000 millions d’euros |
| Grande entreprise | Entreprise ne relevant d’aucune des catégories précédentes | Appréciation combinée des critères |
Ainsi, une entreprise peut être une ETI avec moins de 250 personnes si ses caractéristiques financières l’excluent des PME. À l’inverse, atteindre 5 000 personnes exclut la catégorie ETI. Pour les groupes, le périmètre économique retenu doit également être vérifié.
La microentreprise statistique ne doit pas être confondue avec le régime fiscal et social du micro-entrepreneur. Quant à la « moyenne entreprise », son sens dépend du classement utilisé : les seuils comptables ne se substituent pas à la définition économique des PME.
Relier chaque seuil à son obligation et à son délai
Franchir un seuil ne déclenche pas systématiquement toutes les obligations immédiatement. Les règles de durée, les modalités de calcul et les mécanismes de neutralisation diffèrent selon les dispositifs.
- CSE : sa mise en place est obligatoire lorsque l’effectif d’au moins 11 salariés est atteint pendant 12 mois consécutifs.
- Emploi des travailleurs handicapés : l’obligation d’emploi concerne les entreprises d’au moins 20 salariés, avec des règles propres d’assujettissement et de franchissement.
- Règlement intérieur : il devient obligatoire à partir de 50 salariés, sous réserve des conditions de durée prévues par les textes.
- Cotisations : l’effectif peut modifier le Fnal, le versement mobilité ou certaines modalités déclaratives et de paiement.
La loi Pacte du 22 mai 2019 a notamment instauré, pour plusieurs dispositifs relevant de l’effectif Sécurité sociale, un mécanisme de franchissement sur cinq années civiles consécutives. Ce délai n’est pas une règle universelle : il ne faut notamment pas l’appliquer au CSE.
La DSN est généralement exigible le 5 ou le 15 du mois selon la situation de l’employeur. Le paiement des cotisations peut être mensuel ou, sous conditions, trimestriel. Ces échéances doivent être vérifiées séparément du seul décompte des salariés.
Vérifier le chiffre dans la DSN, l’Urssaf et les statistiques
Pour les obligations sociales, rapprochez les informations de paie et de la déclaration sociale nominative, ou DSN, des effectifs consultables dans le compte Urssaf. Une erreur sur une date de sortie, un contrat ou une durée de travail peut expliquer un écart.
- Identifiez précisément l’obligation recherchée.
- Vérifiez le périmètre : entreprise ou établissement.
- Contrôlez la période et les exclusions applicables.
- Comparez le résultat avec le chiffre administratif correspondant.
- Conservez le calcul et la règle utilisés.
Le simulateur d’obligations sociales de Service-Public permet d’orienter cette vérification. Pour comparer les secteurs ou les tailles d’entreprise, privilégiez les données ouvertes de l’Urssaf et leur notice méthodologique.
La base annuelle concernée couvre une période débutant en 1998, avec un délai de mise à jour annoncé d’environ 250 jours après la fin d’année. Son effectif salarié moyen annuel correspond à la moyenne des effectifs moyens trimestriels. Vérifiez également les changements de champ, notamment ceux intervenus en 2017 : une variation statistique ne traduit pas toujours une hausse ou une baisse réelle des emplois.