Charges en entreprise individuelle : du chiffre d’affaires au revenu vraiment disponible
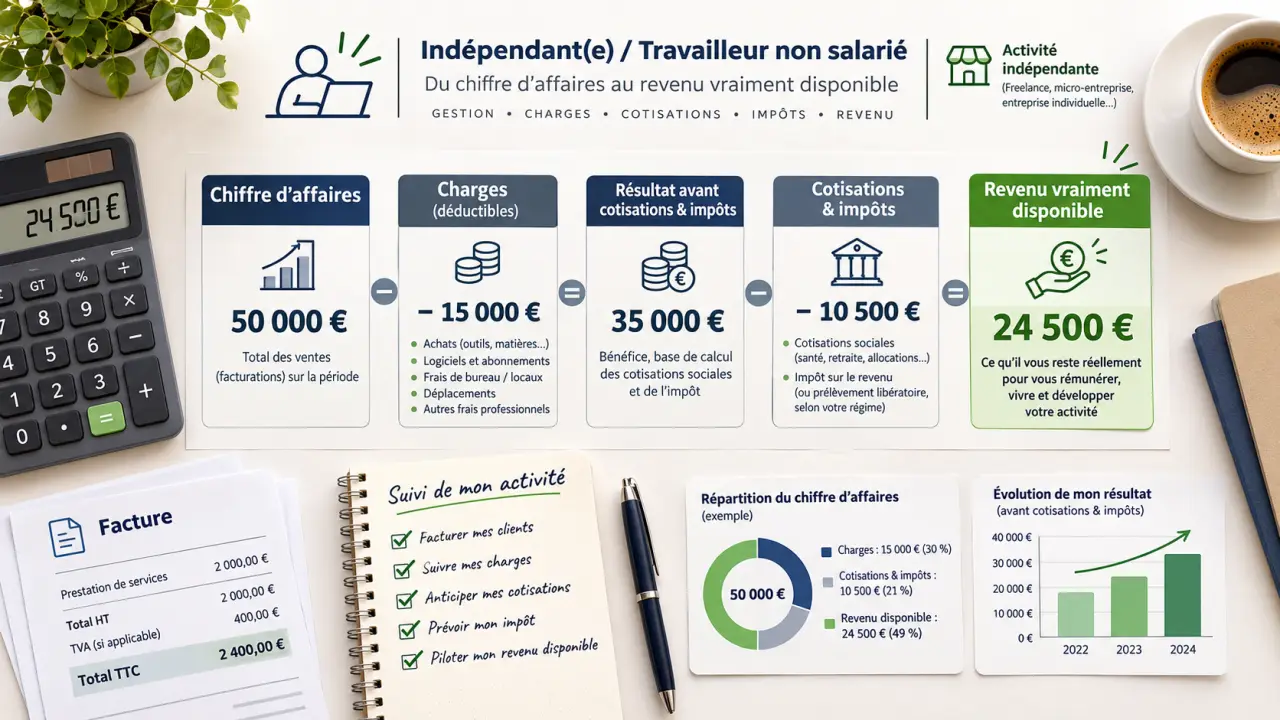
Les charges d’une entreprise individuelle regroupent les dépenses professionnelles, les cotisations sociales et les prélèvements fiscaux. Leur montant dépend de l’activité, du régime réel ou micro et de l’imposition à l’IR ou à l’IS. Pour estimer ce qu’il vous reste, un pourcentage unique ne suffit pas : il faut distinguer chaque poste et anticiper les régularisations.
Identifier les sommes qui réduisent réellement votre revenu
Le chiffre d’affaires n’est pas votre rémunération. Il correspond aux ventes ou prestations réalisées, hors TVA lorsque celle-ci s’applique. Le bénéfice résulte ensuite des règles comptables et fiscales de votre régime. Le revenu disponible désigne, lui, ce que vous pouvez consacrer à vos dépenses personnelles après les sorties professionnelles et les prélèvements applicables.
Testez vos connaissances sur les charges d’une entreprise individuelle
Six questions pour distinguer les principales notions et comprendre leur traitement.
| Poste | Ce qu’il couvre | Point de vigilance |
|---|---|---|
| Dépenses professionnelles | Achats, assurances, local, logiciels, déplacements, comptabilité | Une dépense payée n’est pas toujours immédiatement déductible. |
| Cotisations sociales | Protection sociale de l’entrepreneur et contributions associées | Leur assiette dépend du régime et de l’activité. |
| Impôts et taxes | IR ou IS, CFE et éventuellement CVAE | Ils ne portent pas tous sur la même base. |
| TVA | Taxe collectée auprès des clients, diminuée de la TVA déductible | La TVA encaissée ne constitue pas un revenu disponible. |
L’Urssaf donne ce repère : revenu net = chiffre d’affaires − dépenses professionnelles − cotisations sociales. Pour obtenir votre budget personnel réellement disponible, il reste notamment à tenir compte de l’impôt sur le revenu. Évitez aussi de soustraire deux fois une taxe déjà incluse dans les dépenses de votre estimation.
Régime réel ou micro : deux façons de calculer les charges
La micro-entreprise n’est pas une forme juridique opposée à l’entreprise individuelle : c’est un régime simplifié accessible sous conditions. La comparaison pertinente porte donc sur l’entreprise individuelle au réel et l’entreprise individuelle au régime micro.
Au réel, les dépenses professionnelles influencent le résultat
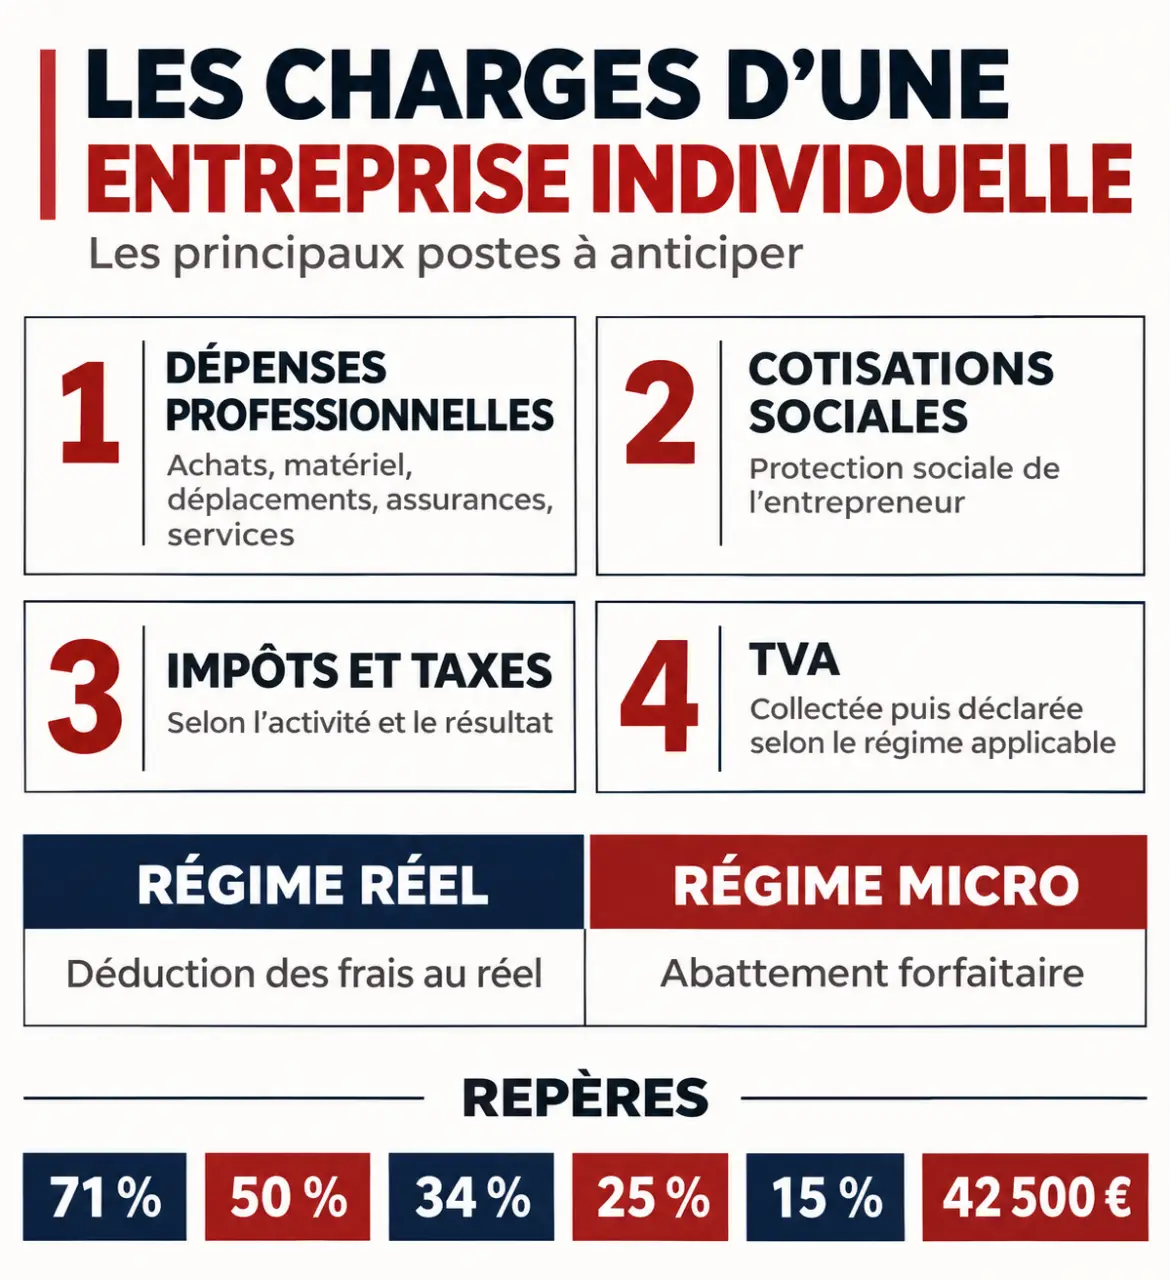
Au régime réel, les charges admises en déduction réduisent le résultat imposable. Elles doivent être justifiées, engagées dans l’intérêt de l’activité et correctement comptabilisées. Les dépenses personnelles sont exclues ; les dépenses mixtes, comme le téléphone ou un véhicule, nécessitent de distinguer la part professionnelle.
Les achats de marchandises, assurances, honoraires comptables, abonnements et loyers professionnels peuvent ainsi être déductibles. Certains biens durables doivent être amortis plutôt que déduits intégralement à l’achat. Pour les véhicules, le recours aux frais réels ou à un barème dépend des règles applicables : on ne cumule pas librement les deux méthodes.
En micro, frais réels et abattement ne se cumulent pas
Dans le régime micro-social, les cotisations sont calculées sur le chiffre d’affaires encaissé, selon l’activité. Les dépenses ne réduisent pas cette base. Pour l’impôt, le régime micro-fiscal applique un abattement forfaitaire en remplacement de la déduction individualisée des frais.
Les abattements usuels sont de 71 % pour l’achat-revente, 50 % pour les prestations de services relevant des BIC et 34 % pour les activités libérales relevant des BNC, hors activités soumises à des règles particulières. Ce ne sont ni des taux de cotisations ni des sommes remboursées. Une activité avec beaucoup d’achats, de sous-traitance ou d’investissements mérite donc une comparaison chiffrée avec le réel.
Cotisations sociales : comprendre l’assiette avant le pourcentage
L’entrepreneur individuel relève généralement du statut de travailleur non salarié. Les prélèvements comprennent notamment maladie-maternité, indemnités journalières selon l’affiliation, retraite de base et complémentaire, invalidité-décès, allocations familiales, CSG-CRDS et contribution à la formation professionnelle. Les droits ouverts dépendent des conditions propres à chaque prestation.
Simulateur Urssaf du coût d’un contrat de professionnalisation : Estimez le coût et les cotisations sociales liés à l’embauche d’un salarié en contrat de professionnalisation.
Le calcul varie selon les revenus retenus, le régime et l’activité : commerçant, artisan, professionnel libéral réglementé ou non réglementé. Certaines professions libérales dépendent notamment de caisses de retraite spécifiques. Les activités agricoles relèvent de règles et d’interlocuteurs distincts, notamment la MSA.
Les estimations de 44 % citées par Blank et de 45 % citées par Legalstart ne constituent pas un taux universel. Leurs assiettes et leurs hypothèses ne permettent pas de les appliquer indistinctement au chiffre d’affaires ou au bénéfice. Pour votre prévisionnel, préférez une simulation détaillée correspondant à votre situation.
Faible revenu, chiffre d’affaires nul et exonérations
Au réel, certaines cotisations minimales peuvent rester dues malgré un faible revenu ou un déficit. En micro-social, un chiffre d’affaires nul entraîne en principe l’absence de cotisations proportionnelles, mais la déclaration reste obligatoire. Cela ne garantit pas l’acquisition de droits à retraite ; une option pour des cotisations minimales peut exister selon la situation.
L’ACRE peut réduire temporairement certaines cotisations sous conditions. Elle ne supprime pas tous les prélèvements. Vérifiez l’éligibilité, la procédure et la durée applicable à votre date de création. Les éventuelles exonérations territoriales doivent également être examinées impôt par impôt, sans présumer qu’elles couvrent toutes les charges.
IR, IS, TVA et CFE : séparer les mécanismes
À l’impôt sur le revenu, le bénéfice professionnel entre dans l’imposition du foyer, selon sa catégorie : BIC, BNC ou BA. Au réel, laisser de l’argent sur le compte professionnel ne suffit pas à éviter son imposition. Le montant final dépend notamment des autres revenus et de la composition du foyer.
L’option pour l’IS, lorsqu’elle est possible, modifie cette logique : le bénéfice est imposé au niveau de l’entreprise et la rémunération de l’entrepreneur suit son propre traitement fiscal et social. Certaines distributions peuvent aussi entrer dans l’assiette sociale. Le taux normal de l’IS est de 25 % ; un taux réduit de 15 % sur les premiers 42 500 € de bénéfice existe sous conditions. L’intérêt de l’option ne se résume donc pas à comparer deux taux.
La TVA constitue un sujet distinct : micro-entreprise ne signifie pas automatiquement franchise de TVA. Sous franchise, vous ne facturez généralement pas la TVA et ne récupérez pas celle de vos achats. Si vous êtes redevable, vous reversez la TVA collectée après déduction de la TVA récupérable, selon les règles applicables.
La CFE peut être due même sans local commercial dédié ; l’année de création bénéficie en principe d’une exonération. Son montant dépend notamment de la commune et de la base retenue. La CVAE concerne certaines entreprises selon leur chiffre d’affaires et le calendrier légal applicable : vérifiez séparément obligation déclarative et obligation de paiement.
Construire une estimation et réserver la trésorerie nécessaire
- Établissez votre chiffre d’affaires prévisionnel hors TVA, puis vos encaissements attendus.
- Listez les dépenses, en distinguant frais récurrents et investissements.
- Renseignez votre activité et votre régime dans le simulateur d’entreprise individuelle de l’Urssaf.
- Ajoutez l’impôt estimé, les taxes et les éventuels décalages de paiement.
- Testez un scénario prudent avec moins de recettes ou davantage de frais.
Le simulateur Urssaf permet également de partir d’un revenu net souhaité. Ses résultats sont indicatifs : ils ne remplacent pas les décomptes définitifs. Le simulateur EI au réel ne doit pas être utilisé comme un calculateur micro-social.
Pensez votre trésorerie comme un radeau à plusieurs compartiments : exploitation, TVA, cotisations et impôt. Une facture encaissée remplit le compte bancaire, mais chaque compartiment a déjà sa destination. Cette séparation, même dans un simple tableau, évite de prélever pour vivre une somme qui devra financer une échéance future.
Au réel, les cotisations sont généralement provisionnelles, puis régularisées lorsque les revenus réels sont connus. En début d’activité, une base forfaitaire peut servir au calcul initial. Une hausse de revenu peut donc produire un complément à payer ; demandez une modulation lorsque votre estimation évolue.
Service-Public indique des paiements mensuels le 5 ou le 20, ou trimestriels les 5 février, 5 mai, 5 août et 5 novembre, selon les modalités applicables. En micro, déclaration et paiement suivent une périodicité mensuelle ou trimestrielle. Consultez vos échéanciers Urssaf et fiscaux : une réserve ajustée régulièrement est plus fiable qu’un pourcentage figé.