Compte formation en comptabilité : distinguer les frais pédagogiques de la contribution obligatoire
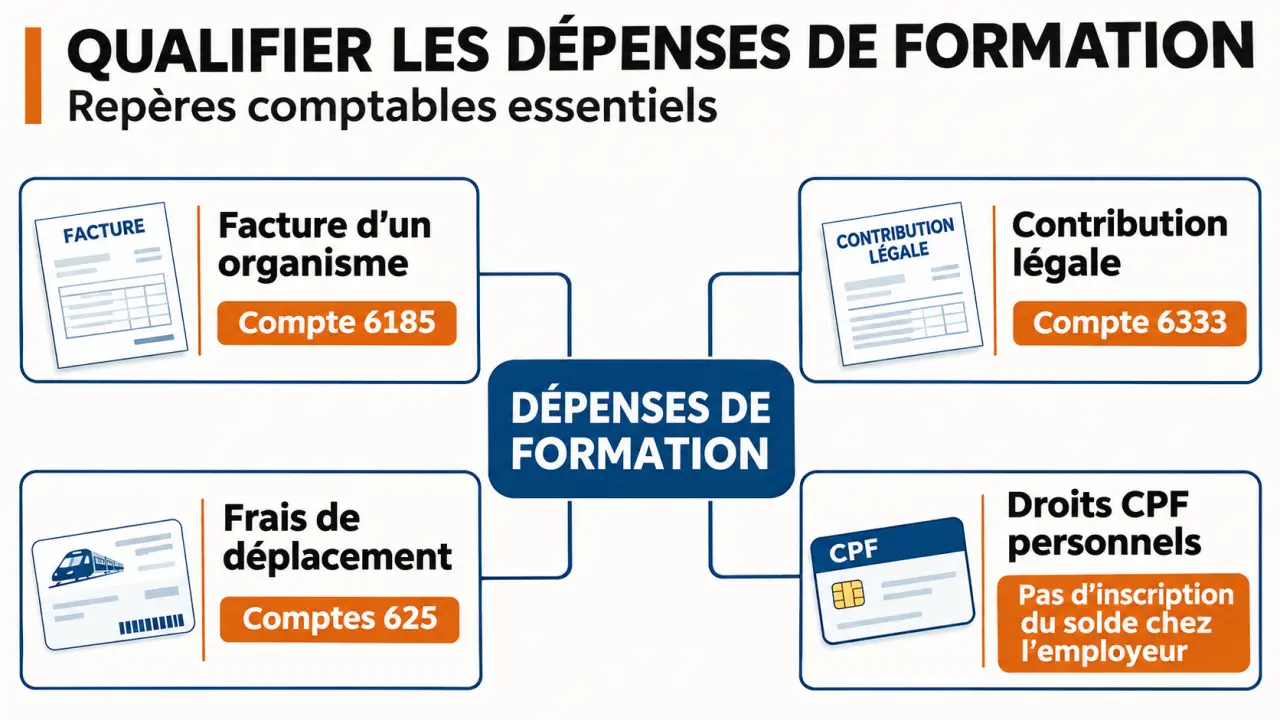
Une facture de formation destinée à un salarié s’enregistre généralement au compte 6185 « Frais de colloques, séminaires, conférences », souvent décliné en sous-compte pour suivre les formations. En revanche, la contribution légale à la formation professionnelle relève du compte 6333 « Participation des employeurs à la formation professionnelle continue ». Avant de choisir le compte, il faut donc distinguer la prestation achetée, le prélèvement obligatoire et un éventuel financement.
Le terme « compte formation » peut aussi désigner le compte personnel de formation, ou CPF. Celui-ci constitue un droit individuel : son solde n’est pas une somme à inscrire dans la comptabilité de l’employeur.
Identifier la dépense avant de choisir son compte
Deux dépenses liées à la formation peuvent avoir des traitements différents. L’entreprise qui règle un stage à un organisme achète une prestation. Celle qui verse sa contribution légale remplit une obligation de financement de la formation professionnelle. Le fait que les deux opérations concernent les compétences des salariés ne justifie pas leur regroupement dans un même compte.
| Nature de l’opération | Compte généralement utilisé | Point de vigilance |
|---|---|---|
| Formation facturée par un organisme | 6185 ou sous-compte dédié | Vérifier la TVA et la période concernée |
| Contribution légale à la formation professionnelle | 6333 | Ne pas la confondre avec une facture pédagogique |
| Déplacement pour participer à une formation | 6251 ou subdivision adaptée du compte 625 | Isoler transport, hébergement et repas selon leur nature |
| Rémunération du salarié pendant la formation | 641 et comptes de charges sociales correspondants | Conserver le traitement habituel de la paie |
| Droits CPF personnels du salarié | Aucune inscription du solde chez l’employeur | Distinguer les droits individuels d’un versement de l’entreprise |
Ces indications correspondent aux situations courantes d’une entreprise appliquant le Plan comptable général français. Un plan sectoriel ou une organisation comptable particulière peut conduire à retenir des subdivisions différentes. L’essentiel reste de qualifier correctement l’opération et de conserver une méthode cohérente d’un exercice à l’autre.
Enregistrer une facture de formation, avec ou sans TVA
L’écriture d’achat et son règlement
Pour une prestation pédagogique facturée à l’entreprise, le compte 6185 constitue une imputation courante. Une subdivision interne, par exemple dédiée aux formations du personnel, facilite le suivi sans mélanger ces dépenses avec les autres colloques et conférences. La dette envers l’organisme se comptabilise au crédit du compte 401 « Fournisseurs ».
Prenons une facture de formation de 1 000 euros hors taxes, soumise dans cet exemple à une TVA de 20 %, intégralement déductible pour l’entreprise. L’écriture d’achat est la suivante :
- Débit du compte 6185 : 1 000 euros.
- Débit du compte 44566 « TVA sur autres biens et services » : 200 euros.
- Crédit du compte 401 : 1 200 euros.
Au paiement, l’entreprise débite le compte 401 et crédite le compte 512 « Banque » de 1 200 euros. La charge naît de la prestation, pas du mouvement bancaire : enregistrer uniquement le règlement ne suffit donc pas dans une comptabilité d’engagement.
Ne pas déduire une TVA qui n’est pas facturée
Certaines prestations de formation professionnelle continue bénéficient d’une exonération de TVA lorsque les conditions requises sont remplies. Toutes les formations ne sont donc pas facturées avec une taxe. Il faut lire la facture et sa mention d’exonération, plutôt qu’appliquer automatiquement un taux.
Si la facture est exonérée, aucun montant ne passe au compte 44566. Si la TVA est facturée mais non récupérable pour l’entreprise, elle entre dans le coût comptabilisé en charge. Le statut fiscal de l’acheteur compte autant que celui de l’organisme : une facture avec TVA ne garantit pas, à elle seule, un droit à déduction.
Séparer contribution obligatoire, CPF et financement extérieur
La contribution légale n’est pas une prestation pédagogique
La contribution à la formation professionnelle se comptabilise au compte 6333. Sa contrepartie dépend du circuit de déclaration et de recouvrement, généralement intégré aux écritures sociales lorsqu’elle est recouvrée par l’Urssaf. Elle ne doit pas être enregistrée une seconde fois en charge au moment de son règlement si elle a déjà été constatée lors du traitement de la paie.
Les autres contributions ou versements liés à la formation doivent être examinés séparément. Leur caractère légal, conventionnel ou volontaire peut justifier une imputation distincte. Reprendre sans contrôle le compte utilisé pour la contribution légale risque de masquer la nature réelle du versement.
Le CPF ne constitue pas une réserve de trésorerie de l’entreprise
Les droits inscrits sur le CPF appartiennent à son titulaire. L’employeur ne comptabilise donc ni leur acquisition par le salarié ni leur solde. Lorsqu’une formation est financée sans facture ni obligation de paiement pour l’entreprise, celle-ci n’enregistre pas artificiellement une charge pédagogique et un produit équivalent.
En revanche, un abondement ou une participation financière de l’employeur constitue une opération à comptabiliser. Il faut alors examiner le dispositif, le destinataire du versement et les justificatifs pour déterminer le compte approprié. Le mot « CPF » ne suffit pas à désigner une écriture unique.
Une prise en charge doit suivre le circuit réel de facturation
Lorsqu’un opérateur de compétences, ou OPCO, intervient, vérifiez qui doit payer l’organisme. Si l’entreprise reçoit une facture dont elle est redevable, elle constate sa dette et traite séparément la prise en charge acquise. Le compte de produit ou de tiers dépend de la nature du financement et des modalités retenues ; le compte 791 ne doit pas être utilisé par automatisme, la technique des transferts de charges ayant été supprimée du PCG modernisé.
En cas de paiement direct par l’OPCO, la convention et la facture permettent de déterminer si l’entreprise supporte seulement un reste à charge. Une demande de financement encore incertaine ne doit pas être traitée comme un remboursement définitivement acquis.
Contrôler le coût réel et le rattachement au bon exercice
Une formation possède son propre centre de gravité : la facture pédagogique. Autour d’elle gravitent transport, nuitées, rémunération maintenue et financement extérieur. Pour connaître le coût complet sans déformer les comptes, mieux vaut réunir ces éléments dans un suivi analytique commun plutôt que les faire tous entrer dans le compte 6185. Cette « orbite » analytique permet de comparer deux sessions à périmètre égal, même lorsque leurs frais annexes diffèrent fortement.
La date du paiement ne détermine pas toujours l’exercice qui supporte la charge. Une formation réglée avant la clôture mais réalisée l’exercice suivant peut nécessiter une charge constatée d’avance au compte 486. À l’inverse, une prestation réalisée avant la clôture, mais non encore facturée, peut conduire à constater une facture non parvenue au compte 4081.
Avant de valider l’enregistrement, rassemblez les pièces qui permettent de comprendre l’opération :
- La convention ou le contrat précisant la prestation et ses dates.
- La facture établie au nom de l’entité qui supporte la dépense.
- La décision de prise en charge et les conditions de remboursement éventuelles.
- Les justificatifs des frais annexes et du règlement.
Enfin, distinguez toujours comptabilisation, déduction fiscale et récupération de TVA. Une charge correctement enregistrée n’est pas automatiquement déductible fiscalement dans toutes les situations. Pour la formation d’un dirigeant ou d’un entrepreneur individuel, notamment, le lien avec l’activité professionnelle doit pouvoir être justifié. En cas de montage de financement inhabituel, faites valider l’écriture à partir des documents réels plutôt qu’à partir du seul intitulé bancaire.