La confidentialité des comptes est possible sous 2 conditions sur 3, avec des exclusions à vérifier
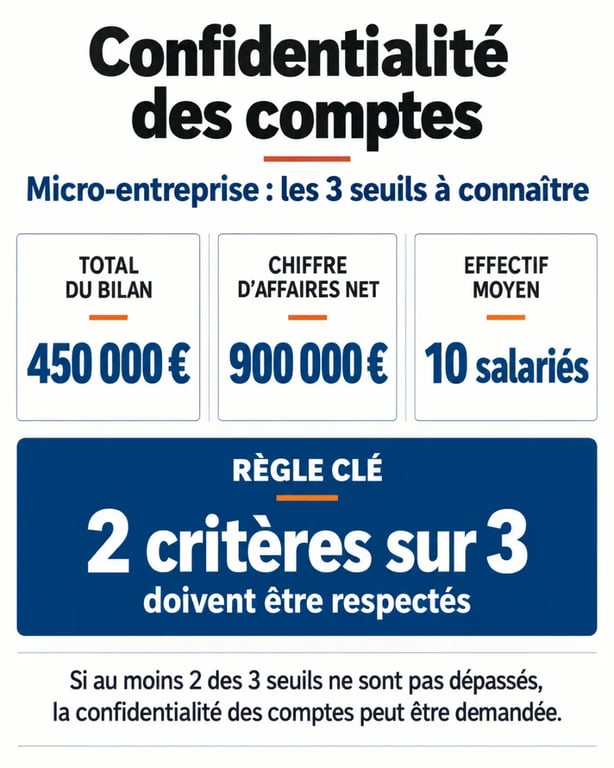
Une micro-entreprise peut demander la confidentialité de l’ensemble de ses comptes annuels lorsqu’elle respecte au moins deux des trois seuils suivants : 450 000 € de total de bilan, 900 000 € de chiffre d’affaires net et 10 salariés. Cette option limite l’accès des tiers aux informations financières déposées, mais elle ne supprime pas l’obligation annuelle de déposer les comptes au greffe.
Les 3 seuils à vérifier pour demander la confidentialité
La confidentialité des comptes est prévue par l’article L123-16-1 du Code de commerce. Ici, le terme « micro-entreprise » désigne une catégorie comptable et juridique. Il ne faut pas le confondre avec le régime fiscal et social de la micro-entreprise, souvent appelé auto-entrepreneur.
Vérification des seuils de confidentialité
Saisissez les données de l’entreprise pour vérifier combien de seuils sont respectés.
Selon l’article concerné, au moins deux critères sur trois sont nécessaires.
| Critère | Seuil de micro-entreprise | Élément à examiner |
|---|---|---|
| Total du bilan | 450 000 € | Total figurant à l’actif ou au passif du bilan |
| Chiffre d’affaires net | 900 000 € | Chiffre d’affaires de l’exercice comptable clos |
| Effectif moyen | 10 salariés | Nombre moyen de personnes employées au cours de l’exercice |
Les seuils s’apprécient au titre du dernier exercice comptable clos, sur une base annuelle. Une société commerciale, notamment une SARL, une SAS ou une SA, peut donc relever de la catégorie des micro-entreprises sans être soumise au régime fiscal de la micro-entreprise. À l’inverse, un entrepreneur individuel au régime micro peut ne pas être concerné par le dépôt des comptes si aucune obligation ne s’applique à son activité ou à sa forme d’exercice.
La règle essentielle : au moins deux critères sur trois
Il n’est pas nécessaire de respecter simultanément les trois limites. L’entreprise reste une micro-entreprise lorsqu’elle ne dépasse pas au moins deux critères sur trois. Cette règle permet de déterminer si elle peut demander la confidentialité de ses comptes annuels.
- Une société avec 400 000 € de bilan, 850 000 € de chiffre d’affaires et 12 salariés respecte deux seuils. Elle peut, en principe, demander la confidentialité.
- Une société avec 500 000 € de bilan, 800 000 € de chiffre d’affaires et 8 salariés respecte également deux seuils. Le dépassement du seul seuil de bilan ne l’exclut donc pas automatiquement.
- En revanche, avec 500 000 € de bilan, 950 000 € de chiffre d’affaires et 8 salariés, deux plafonds sont dépassés. La société ne relève plus de cette catégorie.
Ce que la confidentialité masque réellement
La confidentialité ne signifie ni absence de comptes ni disparition de toute trace au registre du commerce et des sociétés. Les comptes annuels doivent être établis puis déposés normalement. La demande porte sur leur communication au public : les concurrents, prospects, fournisseurs et autres tiers ne peuvent pas consulter librement les documents rendus confidentiels.
Bilan, compte de résultat et annexe : une confidentialité complète
Pour une micro-entreprise éligible, la confidentialité peut couvrir le bilan, le compte de résultat et l’annexe. Cette protection est plus large que celle des petites entreprises, qui peuvent obtenir une confidentialité limitée au compte de résultat dans les conditions prévues par la loi.
Cette option peut être utile lorsque les chiffres comptables révèlent une marge, une dépendance à quelques clients, une trésorerie ponctuellement élevée ou une phase d’investissement. Les comptes ne montrent pas seulement un montant final : ils donnent aussi une vision des flux qui traversent l’entreprise. Un fournisseur peut y trouver des indications sur sa capacité de négociation, un concurrent y repérer une dynamique commerciale et un partenaire y anticiper une fragilité. La confidentialité ne remplace pas une stratégie financière solide, mais elle limite la diffusion de cette lecture détaillée.
Des accès institutionnels demeurent possibles
La confidentialité ne s’impose pas à toutes les autorités. Les administrations, les autorités judiciaires et la Banque de France conservent un accès aux informations selon leurs missions. Une mention est également insérée au BODACC pour indiquer le dépôt des comptes et l’existence de la déclaration. Le greffier peut délivrer un certificat attestant que les comptes ont été déposés, mais qu’ils ne sont pas communicables au public.
Les exclusions à contrôler avant de signer
Le respect des seuils n’est pas le seul élément à vérifier. L’article L123-16-2 du Code de commerce exclut certaines entités du bénéfice de la confidentialité en raison de leur activité ou de leur rôle économique. L’éligibilité juridique doit donc être contrôlée avant de joindre la déclaration.
- les établissements de crédit et les sociétés de financement ;
- les entreprises d’assurance et de réassurance ;
- certaines institutions de retraite et entités soumises à une réglementation financière particulière ;
- les sociétés dont les titres sont admis aux négociations sur un marché réglementé ;
- certaines personnes ou entités dont l’activité consiste à gérer des titres de participations.
L’appartenance à un groupe constitue également un point de vigilance. Une société mère ou une filiale entrant dans le périmètre de consolidation visé à l’article L233-16 du Code de commerce ne peut pas traiter la confidentialité comme une formalité isolée. La transparence attendue au niveau du groupe peut écarter l’option, même si la société considérée respecte seule les seuils de la micro-entreprise.
Enfin, la déclaration engage le représentant légal. Déclarer une éligibilité inexistante expose à un risque sérieux : une fausse déclaration peut notamment relever du faux et usage de faux, visé par l’article 441-1 du Code pénal. En cas de doute sur l’activité, les liens capitalistiques ou les données d’effectif, une validation par un professionnel du chiffre ou du droit est préférable avant le dépôt.
Déposer la déclaration avec les comptes annuels
La demande de confidentialité doit accompagner le dépôt annuel des comptes. Elle ne se régularise pas, en principe, après un dépôt effectué sans déclaration. Le dossier doit donc être préparé avant sa transmission au greffe du tribunal de commerce ou par voie dématérialisée.
Les pièces et vérifications à réunir
- Arrêtez les comptes annuels de l’exercice : bilan, compte de résultat et annexe lorsqu’elle est requise.
- Vérifiez les trois données de qualification : total du bilan, chiffre d’affaires net et effectif moyen.
- Contrôlez l’absence d’exclusion liée à l’activité, à une cotation ou à l’appartenance à un groupe.
- Utilisez le formulaire de déclaration de confidentialité adapté aux micro-entreprises.
- Faites signer la déclaration par le représentant légal.
- Déposez simultanément les comptes et la déclaration.
Le dépôt peut être réalisé auprès du greffe compétent ou en ligne via le Guichet Unique, selon les modalités proposées pour votre dossier. Avant la validation, relisez les dates d’exercice, l’identité de la société, son numéro d’immatriculation et la qualité du signataire. Une incohérence entre les comptes déposés et la déclaration peut retarder le traitement.
Ne pas confondre micro, petite et moyenne entreprise
Le niveau de protection dépend de la catégorie comptable. Les petites entreprises ne bénéficient pas du même périmètre de confidentialité, tandis que les moyennes entreprises relèvent d’un mécanisme de présentation simplifiée, et non d’une confidentialité générale.
| Catégorie | Seuils principaux | Régime concerné |
|---|---|---|
| Micro-entreprise | 450 000 € de bilan, 900 000 € de CA, 10 salariés | Confidentialité possible de l’ensemble des comptes annuels |
| Petite entreprise | 7,5 M€ de bilan, 15 M€ de CA, 50 salariés | Confidentialité possible du compte de résultat uniquement |
| Moyenne entreprise | 25 M€ de bilan, 50 M€ de CA, 250 salariés | Publication simplifiée du bilan et de l’annexe sous conditions |
Dans chaque catégorie, la logique repose sur le respect d’au moins deux critères sur trois. La déclaration doit toutefois être renouvelée à chaque dépôt annuel. L’éligibilité se réévalue exercice après exercice, car une variation du chiffre d’affaires, du bilan, de l’effectif ou de la structure du groupe peut modifier le régime applicable.