Les SIG en comptabilité expliquent la rentabilité, du chiffre d’affaires au résultat net
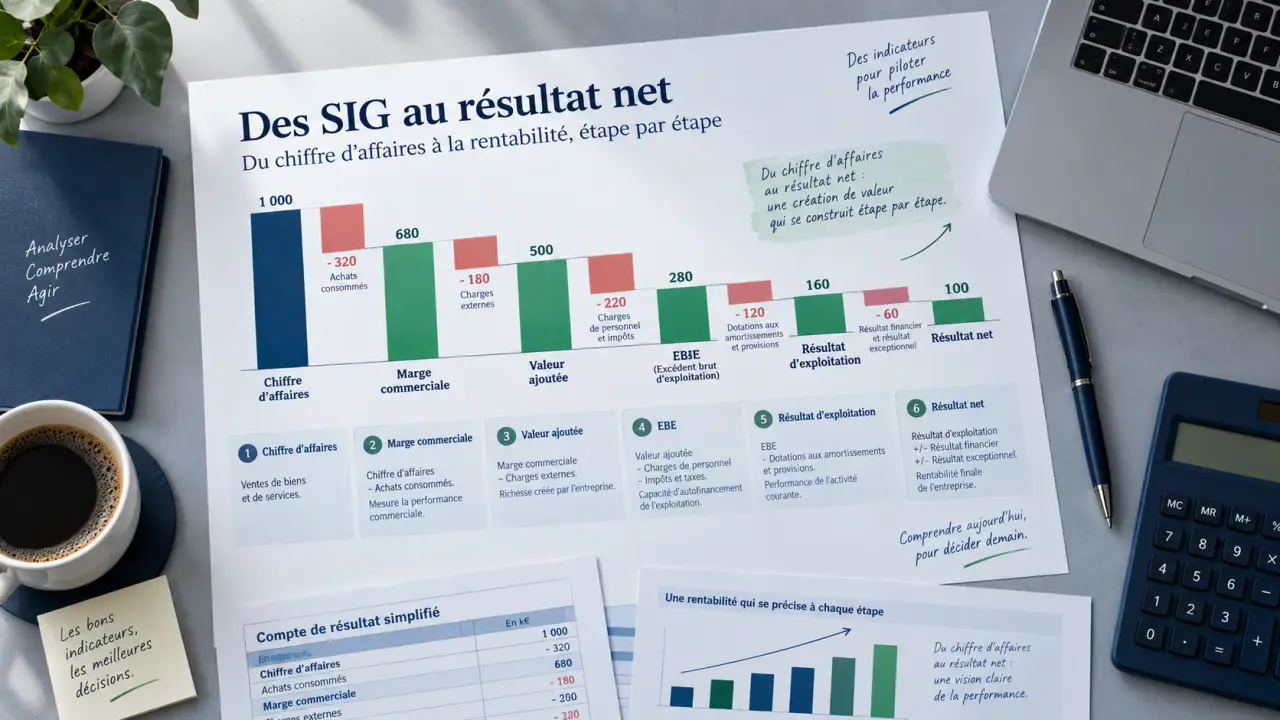
Les SIG en comptabilité, ou soldes intermédiaires de gestion, permettent de comprendre comment une entreprise passe de son activité courante à son résultat net. Calculés à partir du compte de résultat, ils isolent les principaux leviers de rentabilité : marge, charges externes, masse salariale, amortissements, coût du financement et événements non récurrents. Ils offrent ainsi une lecture plus utile qu’un bénéfice ou une perte pris isolément.
Les SIG en comptabilité : une lecture progressive du résultat
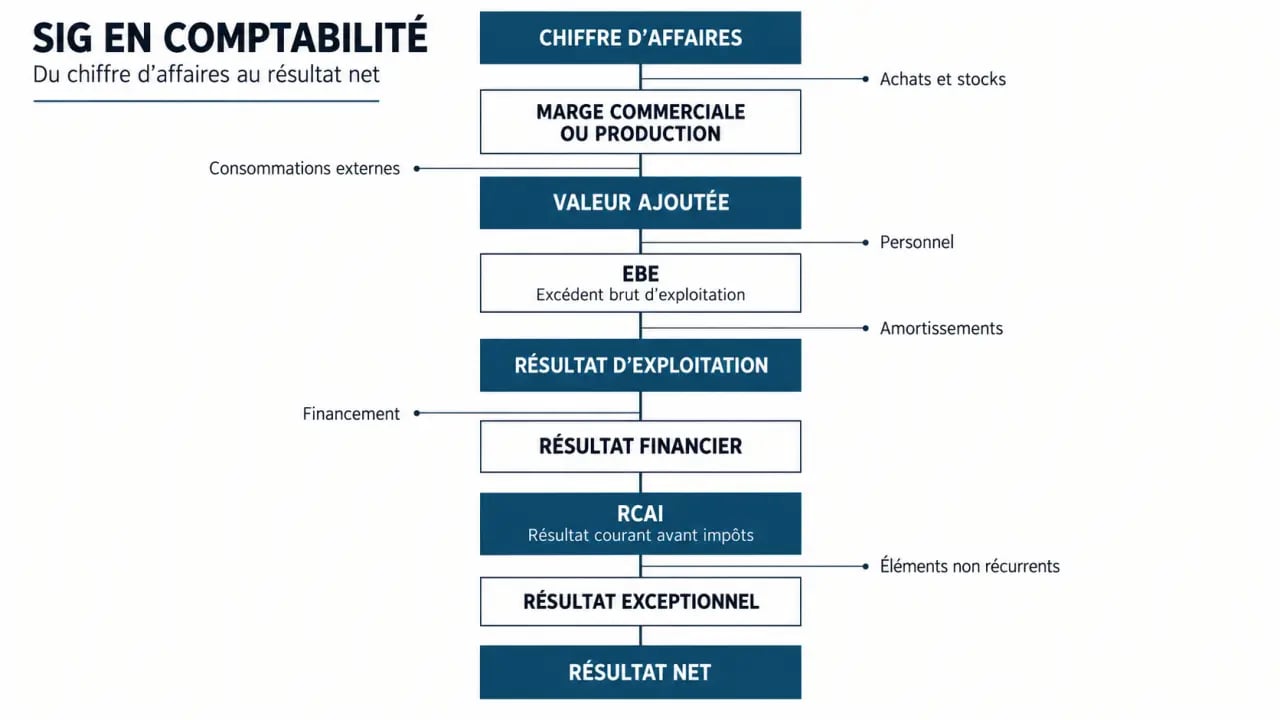
Le tableau des SIG recompose le compte de résultat sous la forme d’une succession de soldes. Chaque niveau répond à une question de gestion précise : l’activité d’achat-revente est-elle rentable ? L’entreprise crée-t-elle suffisamment de valeur ? Son exploitation génère-t-elle un excédent avant les choix d’investissement et de financement ? Le résultat final vient-il de l’activité ou d’un élément exceptionnel ?
Calculateur des SIG
Avertissement : Ceci est une version simplifiée. Les reclassements comptables doivent être vérifiés selon le plan comptable et l'activité réelle de votre entreprise. L'EBE ne constitue pas la trésorerie disponible.
Cette décomposition sert aux dirigeants, aux investisseurs, aux banques et aux experts-comptables. Elle permet d’identifier l’origine d’une dégradation de la rentabilité, là où le seul résultat net ne précise pas si le problème vient des prix de vente, des achats, des charges de personnel, des amortissements ou des intérêts d’emprunt.
Un outil d’analyse, pas une obligation autonome
Les SIG ne constituent pas une déclaration comptable distincte à déposer systématiquement. Ils sont construits par reclassement des produits et des charges déjà présents dans le compte de résultat. Leur intérêt est surtout managérial : suivre l’évolution de la performance, préparer un prévisionnel financier, étayer une demande de financement ou documenter la valeur économique d’une entreprise dans le cadre d’une transmission.
Du chiffre d’affaires à l’EBE : les premiers indicateurs à surveiller
Les premiers soldes dépendent directement du modèle économique. Une entreprise de négoce s’intéresse d’abord à sa marge commerciale. Une société industrielle, artisanale ou de services observe davantage sa production et la valeur créée par son activité. Pour une entreprise productrice, on parle de marge de production plutôt que de marge commerciale.
| Solde | Formule simplifiée | Ce qu’il révèle |
|---|---|---|
| Marge commerciale | Ventes de marchandises − coût d’achat des marchandises vendues | La rentabilité de l’achat-revente |
| Production de l’exercice | Production vendue + production stockée + production immobilisée | Le niveau d’activité des producteurs |
| Valeur ajoutée | Marge commerciale + production − consommations en provenance de tiers | La richesse créée en interne |
| EBE | VA + subventions d’exploitation − impôts et taxes − charges de personnel | La performance opérationnelle avant amortissements et financement |
Marge commerciale, production et variation des stocks
La marge commerciale concerne les marchandises achetées puis revendues sans transformation. Le coût d’achat des marchandises vendues tient compte des achats et de la variation des stocks : une hausse du stock réduit, toutes choses égales par ailleurs, le coût des marchandises effectivement vendues ; une baisse du stock l’augmente.
Pour une activité de fabrication ou de prestation, la production de l’exercice inclut la production vendue, stockée et immobilisée. Une variation de stock positive ne doit donc pas être confondue avec un encaissement client. Elle traduit une production comptabilisée, pas nécessairement une rentrée d’argent.
La valeur ajoutée et l’excédent brut d’exploitation
La valeur ajoutée mesure ce que l’entreprise conserve après avoir rémunéré ses fournisseurs et ses prestataires externes : matières premières, sous-traitance, loyers, énergie ou services achetés. L’excédent brut d’exploitation (EBE) en déduit notamment les impôts et taxes ainsi que les charges de personnel, après prise en compte des subventions d’exploitation.
L’EBE exclut les amortissements, les provisions, les éléments financiers et les éléments exceptionnels. Un EBE positif indique que l’activité dégage un surplus opérationnel. Il ne correspond toutefois pas à la trésorerie disponible : les encaissements, les remboursements d’emprunts et les investissements suivent une logique différente.
Les soldes qui expliquent le résultat net
Après l’EBE, les SIG intègrent progressivement les conséquences des investissements, du financement et des opérations non récurrentes. Cette seconde partie du tableau distingue la performance du métier de l’entreprise de sa structure financière.
- Résultat d’exploitation : il part de l’EBE et intègre notamment les autres produits et charges d’exploitation, les reprises, les transferts de charges ainsi que les dotations aux amortissements et aux provisions. Il montre l’effet comptable des investissements et des risques liés à l’exploitation.
- Résultat financier : il correspond aux produits financiers diminués des charges financières. Il éclaire le coût de l’endettement, la rémunération des placements et l’impact des choix de financement.
- Résultat courant avant impôt (RCAI) : il additionne le résultat d’exploitation et le résultat financier. Il donne une lecture de la rentabilité récurrente avant les éléments exceptionnels et l’impôt.
- Résultat exceptionnel : il isole les produits et les charges liés à des opérations non récurrentes, comme certains événements de restructuration ou certaines cessions d’actifs.
- Résultat net : il résulte du RCAI, du résultat exceptionnel, de la participation des salariés et de l’impôt sur les bénéfices. C’est le solde final comptable.
La différence entre résultat d’exploitation et résultat net est essentielle. Une entreprise peut afficher une exploitation solide, mais un résultat net faible en raison de charges financières élevées, d’un événement ponctuel défavorable ou de l’impôt. À l’inverse, une plus-value exceptionnelle peut améliorer temporairement le résultat net sans rendre l’activité courante plus rentable.
Construire un tableau SIG fiable à partir du compte de résultat
La méthode consiste à reprendre les lignes du compte de résultat, puis à les reclasser dans l’ordre de formation de la rentabilité. Un tableur Excel ou Google Sheets suffit pour créer un suivi régulier, à condition de conserver les mêmes règles de classement d’un exercice à l’autre.
- Identifiez le type d’activité : négoce, production, services ou modèle mixte. Cette étape détermine la place de la marge commerciale et de la production de l’exercice.
- Rassemblez les produits et les charges d’exploitation : ventes, achats, variations de stocks, charges externes, taxes, salaires, subventions, dotations et reprises.
- Calculez successivement la marge ou la production, puis la valeur ajoutée, l’EBE et le résultat d’exploitation.
- Ajoutez les produits et les charges financiers pour obtenir le RCAI, puis les opérations exceptionnelles, la participation et l’impôt pour parvenir au résultat net.
- Présentez chaque solde sur plusieurs exercices, avec une colonne de variation et une colonne en pourcentage du chiffre d’affaires.
La colonne des pourcentages mérite une attention particulière : elle transforme les montants bruts en structure économique. Une valeur ajoutée stable en euros peut se dégrader si le chiffre d’affaires progresse plus vite. De même, une hausse de l’EBE peut sembler favorable tout en masquant une baisse de marge relative.
Lire les SIG comme une architecture verticale, du chiffre d’affaires au résultat net, et comme une structure horizontale de ratios évite de confondre croissance du volume et amélioration réelle de la rentabilité.
Interpréter les ratios SIG pour agir au bon endroit
Les ratios issus des SIG facilitent les comparaisons entre exercices et entre entreprises de taille différente. Les principaux indicateurs sont la marge commerciale rapportée au chiffre d’affaires, la valeur ajoutée sur chiffre d’affaires, l’EBE sur chiffre d’affaires et le résultat net sur chiffre d’affaires. Il est préférable de les observer sur deux à trois exercices pour faire ressortir une tendance plutôt qu’une variation ponctuelle.
Diagnostiquer une baisse de rentabilité
Une baisse du taux de marge commerciale peut révéler une hausse des prix d’achat non répercutée, des remises commerciales plus importantes ou un changement de gamme de produits. Une valeur ajoutée qui se contracte alors que la marge reste stable invite à examiner les charges externes : sous-traitance, énergie, loyers ou prestations.
Si l’EBE recule malgré une valeur ajoutée satisfaisante, le poids des salaires, des taxes ou une organisation insuffisamment productive peut être en cause. Lorsque l’EBE reste stable, mais que le résultat d’exploitation diminue, les amortissements constituent une piste d’analyse, notamment après un investissement.
Enfin, un RCAI dégradé avec une exploitation saine attire l’attention sur les intérêts d’emprunt et la politique de financement. Chaque écart doit être rapproché des décisions prises pendant l’exercice, et non interprété à partir d’un seuil universel.
Comparer sans tirer de conclusions hâtives
Un benchmark sectoriel est pertinent si les entreprises comparées ont une activité, un modèle de distribution, une taille et un niveau d’intégration proches. Un prestataire qui sous-traite largement aura souvent une valeur ajoutée différente d’un acteur réalisant les mêmes prestations en interne.
La comptabilité analytique complète alors les SIG : elle ventile les coûts par produit, client ou projet, tandis que les soldes intermédiaires de gestion donnent une vision globale de la rentabilité.
Pour un business plan, une renégociation d’emprunt ou une transmission, un expert-comptable peut sécuriser le reclassement des postes et mettre les ratios en perspective avec le secteur. Le tableau SIG devient alors un support de décision : il aide à ajuster les prix, à négocier les achats, à dimensionner les charges fixes et à évaluer les conséquences d’un investissement ou d’un financement.