La compta analytique révèle le coût réel derrière chaque prix de vente
Un produit peut sembler rentable dans les comptes de l’entreprise et pourtant réduire la marge. La compta analytique permet de voir ce que la comptabilité générale détaille peu : le coût réel d’un produit, d’un service, d’un client, d’un projet ou d’un site. Elle aide à répartir les charges, à suivre les écarts budgétaires et à décider des prix, des investissements ou de l’organisation sur des bases plus fiables.
La compta analytique transforme les écritures en informations de gestion
La comptabilité analytique est une méthode interne de calcul et d’analyse des coûts. À partir des écritures de la comptabilité générale, elle ventile les charges et les produits selon des axes analytiques : produit, activité, service, établissement, projet, canal de vente ou centre de responsabilité. Elle ne sert pas à produire les états financiers légaux, mais à expliquer la formation du résultat.
Elle répond à des questions concrètes : quel client mobilise le plus de ressources ? Quel service absorbe les frais de structure ? Une offre promotionnelle conserve-t-elle une marge suffisante ? Où les dépenses dérivent-elles par rapport au budget ? En reliant les montants comptables à un objet de coût précis, elle facilite ces arbitrages.
Une distinction nette avec la comptabilité générale
| Comptabilité générale | Comptabilité analytique |
|---|---|
| Présente une vision globale de l’entreprise et de ses comptes. | Décompose les résultats par produit, activité, client, projet ou centre de coûts. |
| Répond aux obligations comptables et fiscales. | Répond aux besoins de pilotage interne. |
| Enregistre les opérations selon le plan comptable. | Ventile ou retraite les données à l’aide de codes, de clés et d’inducteurs. |
| Produit notamment le bilan et le compte de résultat. | Produit des coûts de revient, des marges, des tableaux de bord et des analyses d’écarts. |
La comptabilité analytique est donc facultative sur le plan réglementaire. Elle devient particulièrement utile lorsque l’entreprise vend plusieurs offres, intervient sur différents sites, gère des projets ou supporte des frais indirects importants. Elle ne remplace pas la comptabilité générale : elle s’appuie sur elle et doit pouvoir s’en rapprocher périodiquement.
Charges directes, indirectes, fixes et variables : les bases d’un coût fiable
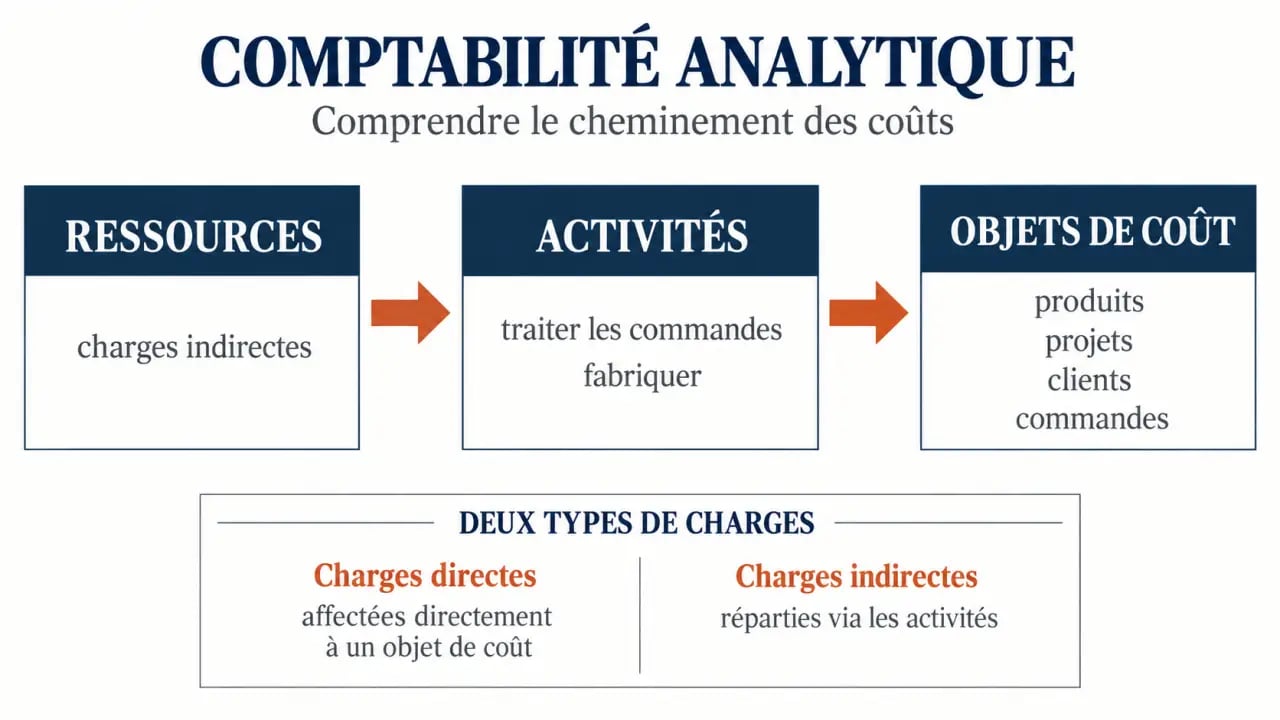
La qualité du calcul dépend d’abord du classement des charges. Une charge directe peut être affectée sans ambiguïté à un objet de coût : matière consommée pour un produit, temps passé sur une mission identifiée ou commission liée à une vente. Une charge indirecte concerne plusieurs objets, comme un loyer, la direction, l’informatique, une assurance ou l’administration. Elle passe par un centre d’analyse avant d’être répartie.
Répartir sans créer de fausse précision
Pour imputer les charges indirectes, l’entreprise choisit une clé de répartition adaptée : heures de main-d’œuvre, nombre de commandes, surface occupée, chiffre d’affaires, nombre de dossiers ou heures machine. Le coût d’une unité d’œuvre se calcule ainsi : coût du centre / nombre d’unités d’œuvre. Lorsque la répartition repose sur une assiette monétaire, le taux de frais correspond au coût du centre / montant de l’assiette.
Une clé de répartition influence directement le coût obtenu, puis les décisions de prix ou d’organisation. Les comportements peuvent ensuite changer et rendre la clé initiale moins pertinente. Par exemple, répartir les frais logistiques selon le chiffre d’affaires peut sous-évaluer une petite commande urgente, qui exige davantage de préparation et de livraisons. Réexaminer les clés lorsque les processus évoluent évite de piloter avec une précision seulement apparente.
Il faut aussi séparer les charges fixes, qui évoluent peu à court terme, des charges variables, liées au volume d’activité. Cette distinction sert à mesurer la marge sur coûts variables et à déterminer le niveau d’activité nécessaire pour couvrir les charges fixes. Certaines charges peuvent enfin être non incorporables si l’entreprise choisit de les exclure de son périmètre de gestion.
Choisir une méthode de coût selon la décision à prendre
Il n’existe pas une méthode universellement supérieure. Le choix dépend du niveau de détail recherché, de la part des coûts indirects et de la question posée. Une PME peut commencer avec un modèle simple, puis l’enrichir lorsque ses données et ses besoins de pilotage deviennent plus précis.
| Méthode | Utilité principale | À privilégier lorsque |
|---|---|---|
| Coûts complets | Calculer un coût de revient intégrant les charges directes et indirectes. | Il faut fixer un prix durable ou mesurer la rentabilité globale d’une offre. |
| Coûts partiels | Isoler les coûts pertinents pour une décision à court terme. | L’enjeu est d’évaluer une commande, une capacité disponible ou une contribution. |
| Direct costing | Analyser la marge après les coûts variables. | Les volumes, le seuil de rentabilité et la contribution sont centraux. |
| ABC | Imputer les coûts à partir des activités et de leurs inducteurs. | Les frais indirects sont élevés et les processus variés. |
| Coûts standards ou coûts cibles | Comparer les prévisions au réel ou concevoir un coût compatible avec un prix de marché. | Le budget, le contrôle des écarts ou le développement d’une offre sont prioritaires. |
Le cas des coûts complets et de la méthode ABC
La méthode des coûts complets affecte d’abord les charges directes, puis répartit les charges indirectes dans des centres auxiliaires ou principaux avant de les imputer aux produits. Elle donne une vision globale du coût de revient, à condition que les clés retenues soient pertinentes.
La méthode ABC, ou Activity-Based Costing, affine ce raisonnement. Les ressources sont d’abord rattachées à des activités, puis les activités sont attribuées aux objets de coût grâce à des inducteurs, tels que le nombre de commandes traitées ou de contrôles réalisés. Elle permet de mieux relier la consommation de ressources aux opérations réellement effectuées.
Calculer une marge et un seuil de rentabilité avec un exemple simple
Supposons une activité dont le chiffre d’affaires mensuel est de 50 000 €, les charges variables de 30 000 € et les charges fixes de 12 000 €. La marge sur coûts variables atteint 20 000 €. Elle correspond au chiffre d’affaires diminué des charges variables. Le taux de marge sur coûts variables est donc de 40 %.
- Marge sur coûts variables : 50 000 € − 30 000 € = 20 000 €.
- Taux de marge sur coûts variables : 20 000 € / 50 000 € = 40 %.
- Seuil de rentabilité : 12 000 € / 40 % = 30 000 € de chiffre d’affaires.
La formule est la suivante : seuil de rentabilité = coûts fixes / taux de marge sur coûts variables. Ici, au-delà de 30 000 € de chiffre d’affaires, l’activité couvre ses charges fixes. Ce calcul ne permet pas de savoir quel produit est rentable individuellement : cette analyse nécessite une ventilation par offre ou par activité. Il permet en revanche de mesurer l’effet d’une baisse de prix, d’une hausse des coûts variables ou d’un nouveau recrutement.
Mettre en place un dispositif utile, puis l’automatiser
Une comptabilité analytique efficace doit rester compréhensible pour les équipes qui l’alimentent et l’utilisent. Multiplier les axes sans règle claire produit des données difficiles à exploiter. Il est préférable de commencer par les décisions prioritaires : suivre la rentabilité par produit, par projet, par client ou par site.
- Définir les objets de coût et les axes analytiques à suivre.
- Recenser les charges, puis distinguer celles qui sont directes, indirectes, fixes ou variables.
- Créer les centres d’analyse et documenter les clés de répartition retenues.
- Paramétrer les codes analytiques dans les achats, les ventes, la paie et les écritures comptables.
- Rapprocher les données avec la comptabilité générale et analyser régulièrement les écarts entre le prévu et le réel.
Un tableur peut convenir à un modèle limité, mais il atteint vite ses limites lorsque les ventilations sont nombreuses ou que le suivi doit être fréquent. Un logiciel de comptabilité analytique permet d’associer des axes aux écritures, d’automatiser les imports, de fiabiliser les règles d’imputation et de produire des tableaux de bord. Le critère décisif n’est pas la sophistication de l’outil : c’est sa capacité à fournir, au bon rythme, des données traçables qui déclenchent une action concrète.