Mutuelle chef d’entreprise : le statut décide, les garanties font la différence
Un dirigeant assimilé salarié peut accéder à la mutuelle collective de son entreprise sous conditions. Un travailleur non salarié s’oriente généralement vers une complémentaire santé individuelle, souvent appelée mutuelle TNS. Le bon contrat dépend donc d’abord de votre statut social, puis de vos dépenses de santé et de la protection souhaitée pour votre famille.
Avant de comparer les cotisations, vérifiez votre éligibilité au contrat collectif, les remboursements réellement prévus et les conditions d’une éventuelle déduction fiscale. Une offre présentée comme « spéciale dirigeant » n’est pas nécessairement la plus adaptée.
Identifier votre statut avant de chercher une mutuelle
Une mutuelle pour chef d’entreprise complète les remboursements de l’Assurance maladie. Elle ne constitue pas un régime obligatoire distinct : l’expression désigne une complémentaire adaptée à la situation du dirigeant. La forme juridique, la répartition du capital et, selon le mandat, la rémunération permettent de déterminer le régime social applicable.
Estimer l'économie d'impôt d'une cotisation Madelin
Obtenez une estimation indicative à partir de votre cotisation et de votre taux marginal d'imposition.
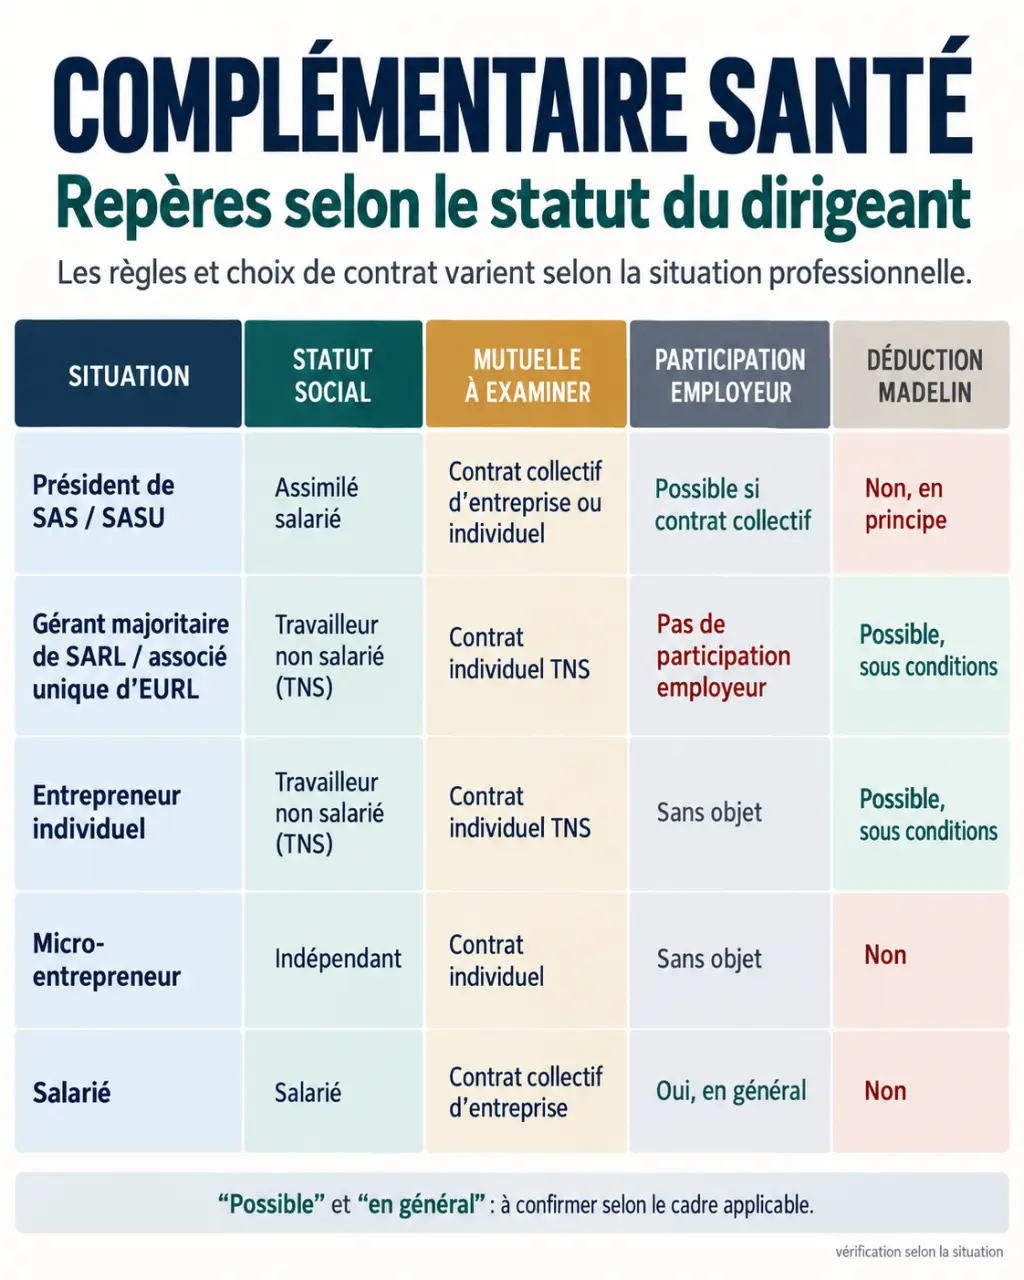
| Votre situation | Statut social habituel | Solution à examiner |
|---|---|---|
| Président rémunéré de SAS ou SASU, certains dirigeants de SA | Assimilé salarié | Contrat collectif, sous réserve d’éligibilité |
| Gérant rémunéré minoritaire ou égalitaire de SARL | Assimilé salarié | Contrat collectif, sous conditions |
| Gérant majoritaire de SARL, gérant associé unique d’EURL | Travailleur non salarié | Complémentaire individuelle ou mutuelle TNS |
| Entrepreneur individuel, artisan, commerçant, professionnel libéral indépendant | Travailleur non salarié | Complémentaire individuelle adaptée à l’activité |
| Micro-entrepreneur | Indépendant au régime micro | Contrat individuel, sans déduction Madelin au régime micro |
Ces repères ne remplacent pas l’examen de votre situation : un gérant non associé d’EURL ne relève pas des mêmes règles qu’un gérant associé unique. De même, être assimilé salarié ne signifie pas être titulaire d’un contrat de travail. En cas de mandat non rémunéré ou de cumul entre mandat et emploi salarié, faites confirmer les droits ouverts par votre expert-comptable et l’assureur.
Les indépendants relevant de la protection sociale des indépendants, souvent encore désignée par le sigle SSI, sont intégrés au régime général pour leur assurance maladie. Cela ne leur donne pas, à lui seul, accès au contrat collectif de leurs salariés.
Accéder au contrat collectif sans confondre droit et obligation
Depuis le 1er janvier 2016, les employeurs du secteur privé doivent proposer une complémentaire santé collective à leurs salariés, sauf situations particulières prévues par les textes. L’employeur finance au moins 50 % de la cotisation obligatoire. Cette obligation, issue de la généralisation engagée par l’ANI, ne s’applique pas automatiquement au chef d’entreprise au seul titre de son mandat.
Pour le dirigeant assimilé salarié, une affiliation à formaliser
L’accès au contrat collectif suppose de vérifier l’acte qui institue le régime, la catégorie de bénéficiaires et les conditions de l’assureur. Pour un mandataire social sans contrat de travail, une décision de l’assemblée générale, du conseil d’administration ou de l’associé unique peut être nécessaire, selon l’organisation de la société.
Conservez le procès-verbal et les documents d’affiliation : ils permettent notamment de justifier la situation lors d’un contrôle URSSAF. Demandez également confirmation du traitement social de la participation de l’entreprise, plutôt que de présumer que les règles applicables aux salariés se transposent sans formalité.
Pour le TNS, comparer aussi la couverture du conjoint
Le dirigeant non salarié choisit généralement un contrat individuel ou TNS, sans obligation générale de souscription. Il peut aussi examiner un rattachement comme ayant droit au contrat de son conjoint, si celui-ci l’autorise. Comparez alors le supplément de cotisation, les garanties et les conditions de maintien de cette couverture.
Le conjoint et les enfants peuvent souvent être couverts par une mutuelle TNS. Vérifiez toutefois les conditions d’âge, le statut des enfants étudiants et le coût de chaque bénéficiaire : une formule familiale n’est pas systématiquement moins chère que plusieurs contrats distincts.
Comparer les garanties à partir des soins qui comptent vraiment
Commencez par les dépenses prévisibles : consultations de spécialistes, lunettes, soins dentaires ou traitement régulier. Ajoutez ensuite les dépenses moins fréquentes mais potentiellement lourdes, notamment l’hospitalisation. Un contrat équilibré doit répondre aux deux, sans multiplier les options inutilisées.
- Soins courants : dépassements d’honoraires, consultations spécialisées, analyses et médicaments remboursables.
- Hospitalisation : honoraires du chirurgien et de l’anesthésiste, forfait hospitalier, chambre particulière et limites de durée.
- Dentaire et optique : forfaits, plafonds annuels, fréquence de renouvellement et prise en charge hors panier 100 % Santé.
- Services : téléconsultation, assistance après hospitalisation, prévention et soutien psychologique, selon les prestations incluses.
Un remboursement à 200 % ne signifie pas 200 % de la facture. Le pourcentage s’applique généralement à la base de remboursement de la Sécurité sociale, remboursement du régime obligatoire inclus. Demandez une simulation en euros sur un devis de soins pour connaître votre reste à charge.
Utilisez une boussole à deux axes : la fréquence des soins et le choc financier possible. Des consultations régulières orientent vers de bons remboursements courants ; une hospitalisation rare exige surtout un plafond protecteur. Cette lecture évite de surpayer de petits forfaits de confort tout en laissant une dépense lourde insuffisamment couverte.
Enfin, distinguez la santé de la prévoyance. La mutuelle rembourse des frais médicaux ; elle ne remplace pas, à elle seule, le revenu perdu pendant un arrêt de travail. Des indemnités journalières ou une garantie invalidité relèvent d’une protection complémentaire spécifique.
Calculer le budget réel et l’intérêt fiscal du contrat
Le prix dépend notamment de l’âge, du lieu de résidence, des garanties et du nombre de personnes assurées. Sans ces éléments, un tarif d’appel renseigne peu. Pour comparer, additionnez la cotisation annuelle et le reste à charge prévisible, puis examinez séparément la protection contre les dépenses exceptionnelles.
Vérifiez les délais de carence, exclusions, plafonds progressifs et limites par bénéficiaire. Une garantie élevée peut être peu utile si elle n’est pas immédiatement mobilisable pour un soin déjà programmé.
Loi Madelin : une déduction sous conditions, pas un remboursement
Un TNS imposé au réel peut, sous conditions, déduire les cotisations d’un contrat éligible Madelin de son bénéfice ou revenu professionnel imposable, dans les plafonds légaux. Il faut notamment vérifier l’éligibilité du contrat, la situation au regard des cotisations obligatoires et le plafond personnel disponible. La déductibilité des cotisations des ayants droit mérite aussi une vérification.
À titre illustratif, 1 200 euros par an de cotisations entièrement déductibles, avec un taux marginal d’imposition de 30 %, représentent une économie d’impôt de 360 euros. Ce calcul n’est ni un crédit d’impôt ni une réduction des prélèvements sociaux.
Le micro-entrepreneur ne déduit pas ces cotisations en supplément : son régime fiscal prévoit déjà un abattement forfaitaire pour charges. L’intérêt du contrat repose donc sur sa couverture et son prix, non sur une économie Madelin.
Souscrire ou changer de contrat sans interruption de couverture
Demandez des devis construits sur les mêmes besoins et la même composition familiale. Joignez votre statut, votre attestation de droits et les informations nécessaires sur vos ayants droit. Pour une affiliation collective, préparez aussi les justificatifs de décision requis.
- Obtenez le tableau des garanties et les conditions contractuelles.
- Faites confirmer par écrit les remboursements des soins importants.
- Vérifiez la date d’effet et les éventuels délais de carence.
- Coordonnez la fin de l’ancien contrat avec le début du nouveau.
La résiliation infra-annuelle permet généralement de mettre fin à une complémentaire santé éligible sans frais ni pénalité après un an, dispositif applicable depuis le 1er décembre 2020. Pour un contrat collectif obligatoire, le salarié ne résilie pas librement son affiliation ; les démarches relèvent du souscripteur ou des cas de dispense autorisés.
Avant toute modification de garanties, demandez si elle entraîne un nouvel engagement contractuel et sur quel fondement. En cas de changement de statut, faites réexaminer votre couverture : l’objectif est de conserver une protection adaptée, sans doublon de cotisations ni période non couverte.